
セルは25年で97%安くなり、生産の85%は中国に寄った——IEAが数えたリチウムイオン電池の25年
国際エネルギー機関(IEA)が2026年9月7日、コメンタリー「The rise of lithium-ion batteries」を公表した。市場規模は1500億ドル超、需要は2000年の約1000倍、セル平均価格は同期間に97%下落した。生産の集中も数字で示され、リチウムイオン電池生産の85%、電気自動車生産の70%超が中国に寄っている。ただし内容はEVが中心で、系統用蓄電池に限った導入量や価格は示されていない。だから調達価格の根拠には使えないが、これから10年の前提を置き直す材料にはなる。
CONTENTS目次
何が起きたか:IEAが2026年9月7日、リチウムイオン電池の25年を数字で整理したコメンタリーを公表した。セル平均価格は97%下落、需要は約1000倍、生産の85%が中国に集中している。
なぜ重要か:系統用蓄電池の事業計画は、セル価格が下がり続ける前提と、調達先が特定の国に寄っている前提の両方の上に立っている。その両方に世界機関の数字が付いた。
何をすべきか:この数字を「電池全体の世界平均」として扱う。調達価格の根拠には使わず、長期トレンドと供給網リスクの前提として使う。国内の数値は国内の一次情報から取る。
蓄電池の事業計画には、たいてい2つの前提が置かれている。ひとつは「セルは今後も安くなる」。もうひとつは「必要なときに必要な量が買える」。IEAのコメンタリーは、その両方について過去25年に何が起きたかを数字で並べたものである。未来を予測した文書ではない。
25年で97%——価格の下がり方
IEAは2つの区間で価格を示している。2000年から2010年までの10年で、世界の電池需要は10倍を超えて増え、同じ期間にセル平均価格は約80%下がった。原文は「fell by around 80%」である。理由としては規模の経済と技術改良が挙げられている。
そして2025年までを通すと、需要は2000年の約1000倍(原文「almost 1 000 times its 2000 level」)、セル平均価格は97%下落(原文「average cell prices had fallen by 97%」)となる。今日の市場規模は1500億ドル超(原文「more than USD 150 billion」)と書かれている。
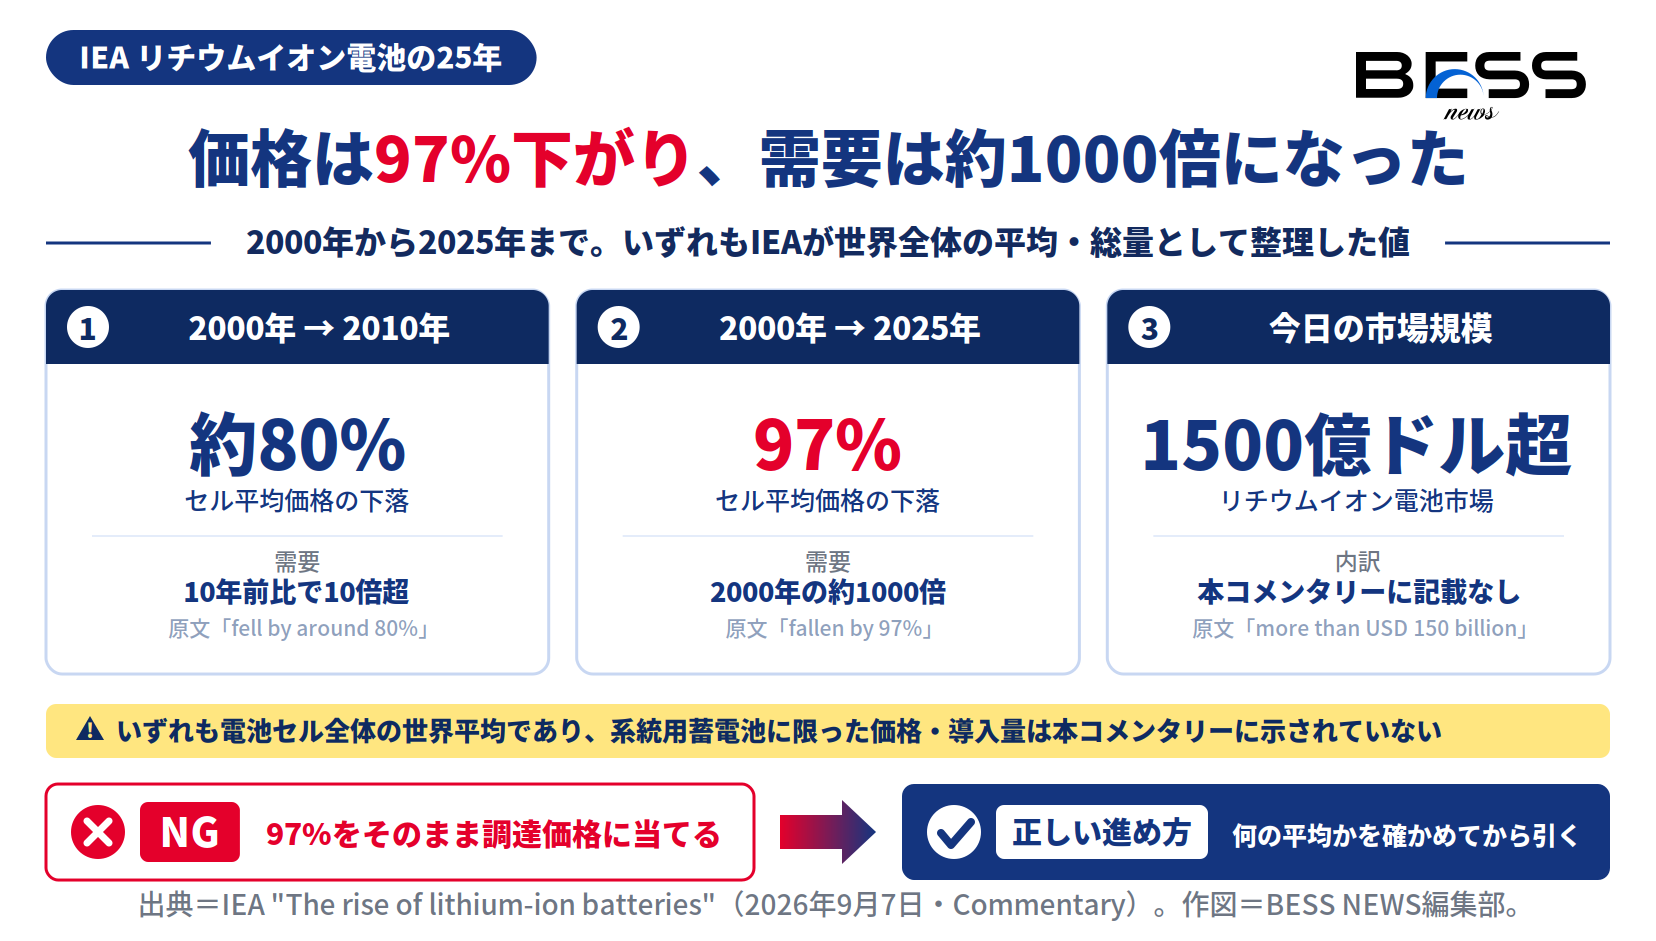
ここで注意がいる。これらはいずれも電池セル全体の世界平均である。定置用と車載用を分けた数字ではないし、系統用蓄電池に限った価格は示されていない。市場規模の用途別・地域別の内訳も、このコメンタリーには載っていない。
技術が先にあって市場が来たのではない
コメンタリーが辿る経緯は、技術単独の話になっていない。研究が始まったのは1973年から1974年の石油危機の後で、最初の商用前試作の特許が1986年、商品化が1991年である。ここまでで18年かかっている。
自動車への応用も一直線ではなかった。1996年に日産がプレーリージョイを試作し、2年後にアルトラを商用規模で生産した。2008年にテスラがロードスターを出し、2010年に日産リーフが10万台を超えて売れた最初の電気自動車になった。それでも2010年の時点では、リチウムイオン電池産業を率いていたのは日本と韓国の企業だった、とコメンタリーは書いている。
この「2010年時点では日韓」という一文が、次の節の数字の重みを決めている。
15年で、生産の85%が中国に寄った
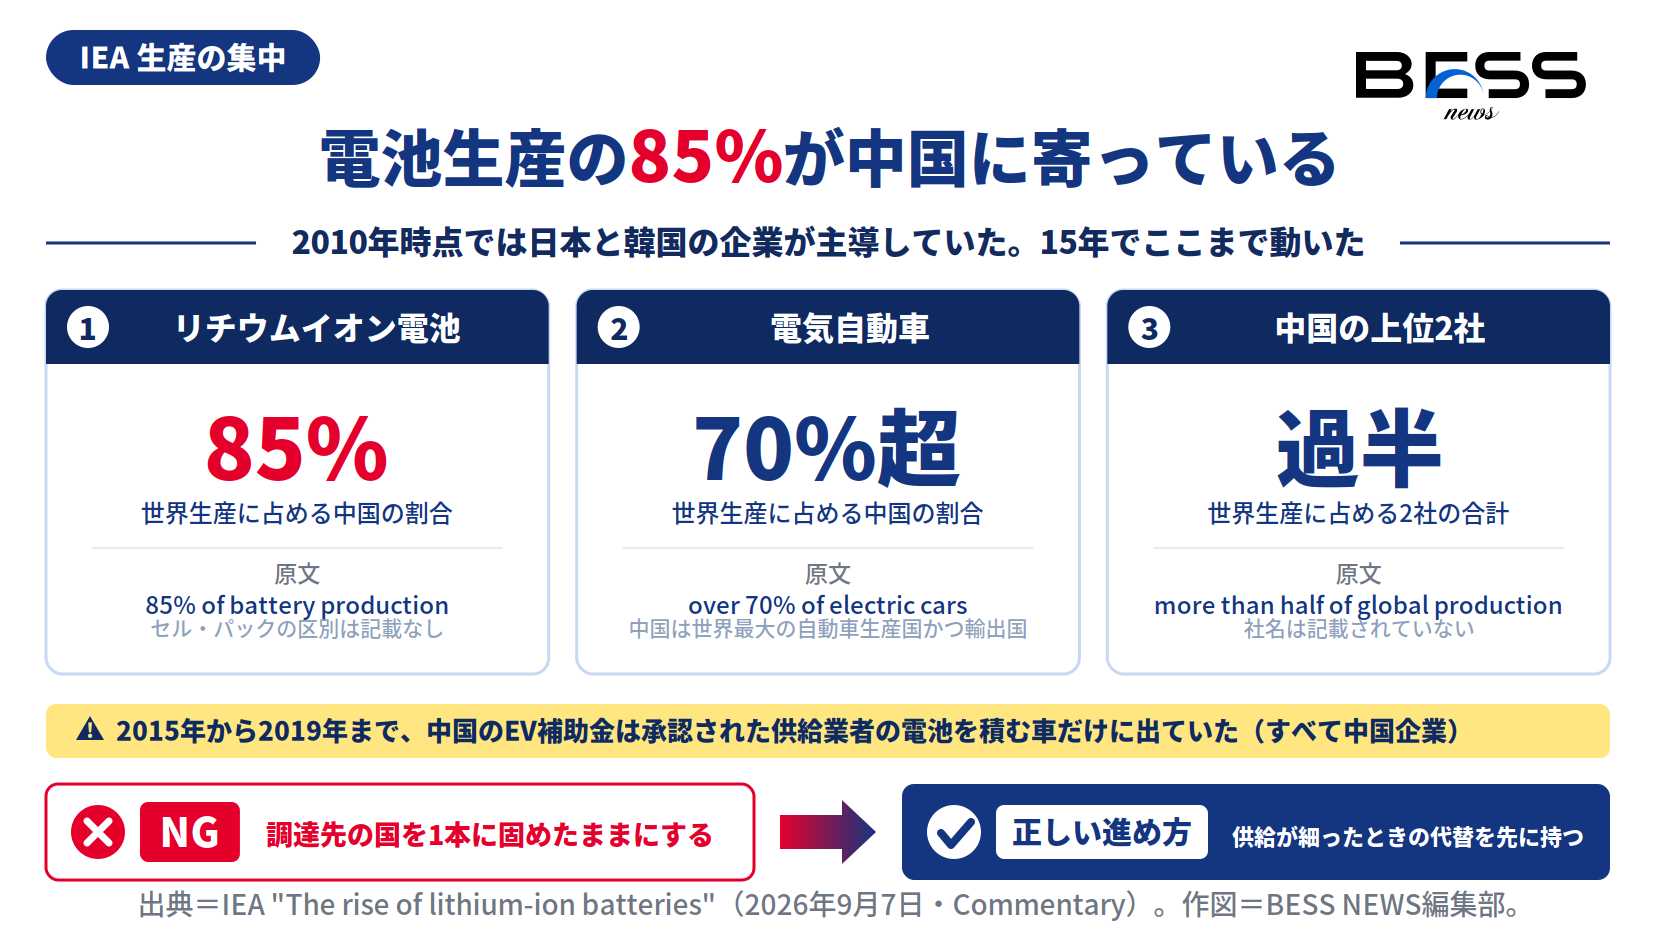
現在の中国は世界最大の自動車生産国かつ輸出国であり、世界の電気自動車生産の70%超、リチウムイオン電池生産の85%を占める。さらに、中国の上位2社だけで世界生産の過半を占める(原文「the two largest Chinese battery producers alone account for more than half of global production」)。社名はこのコメンタリーには書かれていない。
どうやってそこに至ったかも数字で示されている。電気自動車は4次にわたる五カ年計画で戦略的新興産業に位置づけられ、第12次五カ年計画(2011年〜2015年)から始まり、2015年の「中国製造2025」が電気自動車を10の産業重点のひとつに挙げた。消費者向け補助金が2013年、購入税免除が2014年に入り、EV販売は2013年の2万台未満から2016年には30万台超へ伸びた。国内の電池メーカー数は2013年から2015年で3倍になり、2016年に217社でピークを打っている。
調達側から見て効いてくるのは、2015年から2019年までの運用である。EV補助金は、承認された供給業者の電池を積む車にだけ出ていた。そしてその供給業者はすべて中国企業だった、とコメンタリーは書いている。需要側の政策が、そのまま供給側の顔ぶれを決めた期間が5年あった、ということになる。
2023年、電池がエネルギー特許の40%を占めた
もうひとつ、規模の話とは別の数字が置かれている。2023年、世界の電池関連特許はエネルギー分野の全特許の40%を占めた。コメンタリーはこれを「a level never commanded before by any single energy technology」と表現している。単一のエネルギー技術がこの水準を取ったことはこれまでない、という言い方である。
特許の比率がそのまま製品の改良速度になるわけではない。ただ、研究開発の資源がどこに集まっているかの指標にはなる。仕様が変わり続ける前提で調達と設計を組む理由にはなるだろう。
このコメンタリーが言っていないこと
記事を書くうえで、書かれていない範囲をはっきりさせておく。
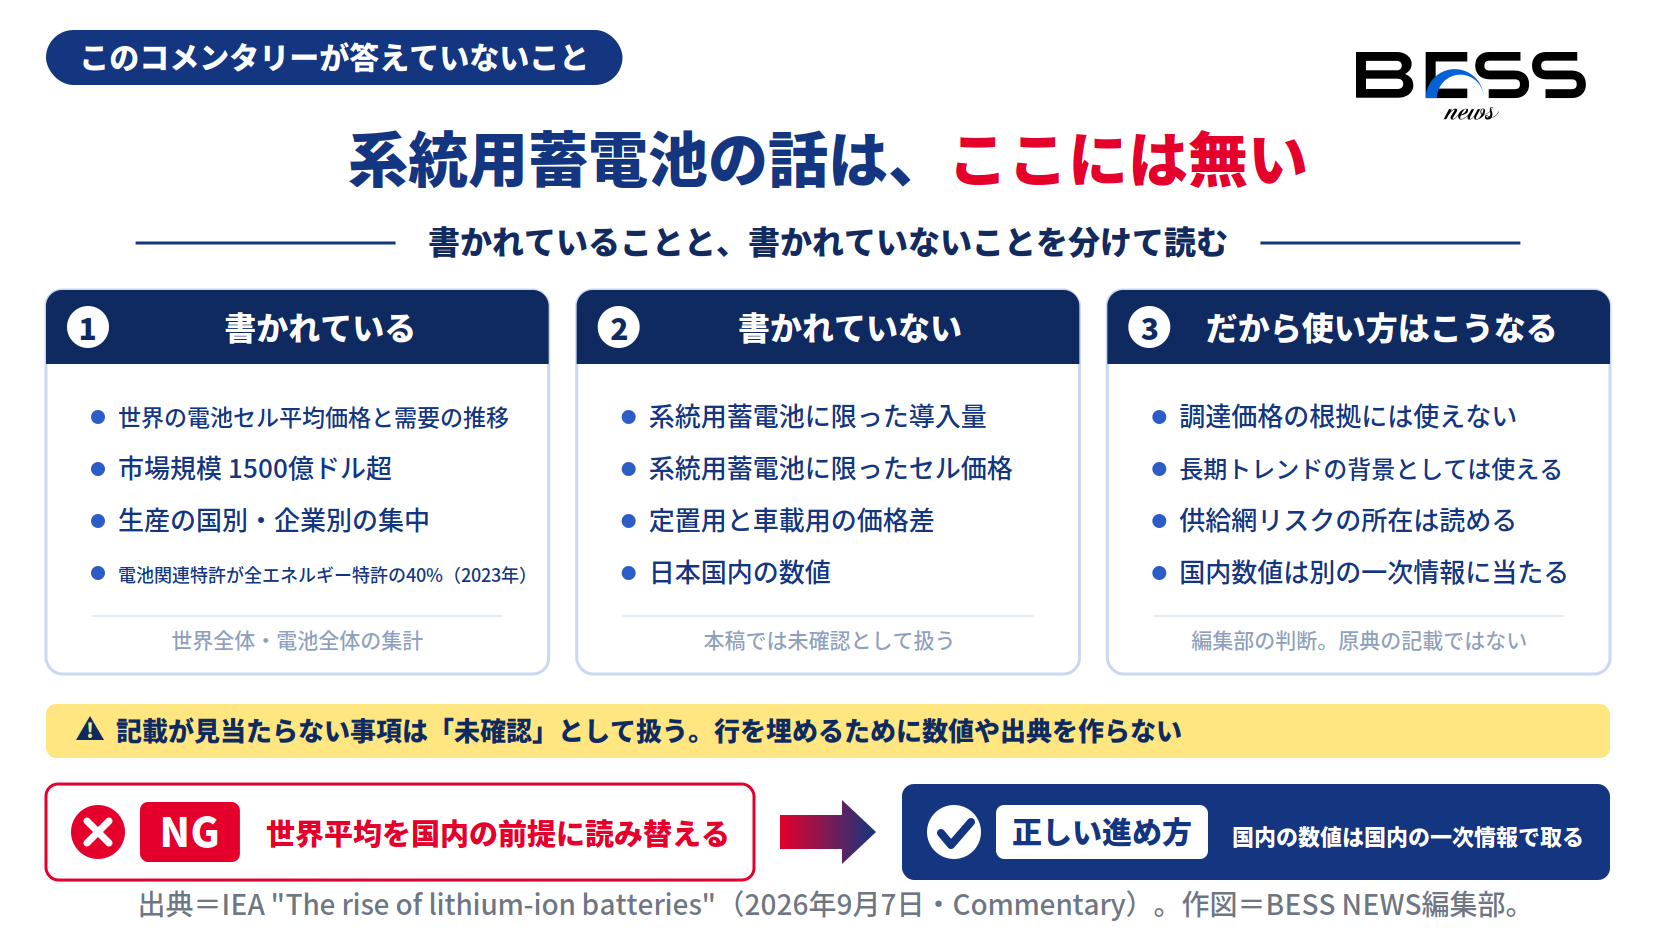
系統用蓄電池に限定した導入量・コスト・セル価格の個別数値は、このコメンタリーには示されていない。本稿ではこれらを未確認として扱う。定置用と車載用の価格差にも触れていない。日本国内の数値も出てこない。
触れているのは、電池が「automotive industry, power grids, data centres, drones for defence, robotics and other sectors」の中核になった、という位置づけまでである。電力系統は列挙のひとつとして出てくるが、導入量の分析はEVに寄っている。
日本の系統用蓄電池に、どう効くのか
ここからは一次情報の事実をもとにした編集部の読み解きである。コメンタリーに書かれた事実ではない。
97%という下落幅は、25年という長さで見た結果である。事業計画に落とすときに効くのは下落幅そのものではなく、「下がり続けてきた」という事実のほうだろう。10年、20年の運転期間を前提に投資判断をするとき、更新用セルの価格が据え置きだと置くのか、下がると置くのかで内部収益率は動く。コメンタリーはその根拠にはならないが、少なくとも「下がってきた」側に世界機関の数字を1本置ける。
85%のほうは、逆向きの効き方をする。調達先が特定の国に寄っているという事実は、価格の話であると同時に、納期とリスクの話である。2015年から2019年の補助金運用が示しているのは、産業政策が供給の顔ぶれを直接動かした前例があるということでもある。日本でも経済安全保障推進法に基づく供給確保計画の認定を受けたメーカー製セルを優先約定の条件に置く動きが出ており、その文脈でこの85%を読むと意味が変わってくる。
いちばん実務的な使い方は、社内の前提資料でこの数字を引くときに「何の平均か」を書き添えることだと思う。電池全体の世界平均を系統用蓄電池の調達価格に読み替えると、根拠のない安値を前提にした計画ができあがる。
今から備えること
- 引用するときは範囲を書く。97%も85%も電池全体の世界平均である。社内資料に引くときは「セル全体の世界平均」と併記する。
- 調達価格の根拠には使わない。系統用蓄電池に限った価格はこのコメンタリーにはない。見積は見積で取る。
- 長期の感応度分析に使う。更新用セルの価格が横ばいの場合と下落する場合で、収益がどれだけ動くかを1枚にしておく。
- 供給網の集中をリスク表に書く。生産の85%、上位2社で過半という事実を、納期リスクの根拠として明示する。
- 国内の数値は国内の一次情報で取る。日本の導入量・価格は、経済産業省・OCCTO・執行団体の公表資料に当たる。
数値照合表
本文に出した値と表現を、一次情報の記載と1対1で対照した表である。
| # | 項目 | 本文の値 | 一次情報(出典・該当箇所) |
|---|---|---|---|
| 1 | 市場規模 | 1500億ドル超 | IEA Commentary(2026年9月7日)「the global lithium-ion battery market is worth more than USD 150 billion」 |
| 2 | 需要(2025年) | 2000年の約1000倍 | IEA Commentary(2026年9月7日)「almost 1 000 times its 2000 level」 |
| 3 | セル平均価格(2000→2025年) | 97%下落 | IEA Commentary(2026年9月7日)「average cell prices had fallen by 97%」 |
| 4 | 需要と価格(2000→2010年) | 需要は10年前比で10倍超、価格は約80%下落 | IEA Commentary(2026年9月7日)「increased over tenfold」「fell by around 80%」 |
| 5 | 研究の始まり | 1973年から1974年の石油危機の後 | IEA Commentary(2026年9月7日)「in the aftermath of the 1973-1974 oil crisis」 |
| 6 | 特許と商品化 | 商用前試作の特許1986年、商品化1991年 | IEA Commentary(2026年9月7日)「a patent for the first pre-commercial prototype in 1986 and later a commercial product in 1991」 |
| 7 | 日産リーフ | 10万台超を売った最初の電気自動車(2010年) | IEA Commentary(2026年9月7日)「the first electric car to sell more than 100 000 units」 |
| 8 | 2010年時点の産業 | 日本と韓国の企業が主導 | IEA Commentary(2026年9月7日)「as late as 2010, the global lithium-ion battery industry was still led by Japanese and Korean firms」 |
| 9 | EV生産に占める中国 | 70%超 | IEA Commentary(2026年9月7日)「over 70% of the production of electric cars globally」 |
| 10 | 電池生産に占める中国 | 85% | IEA Commentary(2026年9月7日)「85% of lithium-ion battery production」 |
| 11 | 中国上位2社 | 世界生産の過半 | IEA Commentary(2026年9月7日)「the two largest Chinese battery producers alone account for more than half of global production」 |
| 12 | EV販売の伸び | 2013年の2万台未満から2016年に30万台超 | IEA Commentary(2026年9月7日)「from less than 20 000 units in 2013 to over 300 000 in 2016」 |
| 13 | 電池メーカー数 | 2013年から2015年で3倍、2016年に217社でピーク | IEA Commentary(2026年9月7日)「tripled between 2013 and 2015, peaking at 217 in 2016」 |
| 14 | 補助金の条件(2015〜2019年) | 承認された供給業者の電池を積む車のみ。すべて中国企業 | IEA Commentary(2026年9月7日)「available only to vehicles equipped with batteries produced from approved suppliers, all of which were Chinese」 |
| 15 | 電池関連特許 | 2023年に全エネルギー特許の40% | IEA Commentary(2026年9月7日)「accounted for 40% of all energy patents in 2023」 |
よくある質問
編集体制と事実確認プロセス
BESS NEWSの記事はこう作っています
- BESS NEWSは一次情報主義を採ります。本稿の出典は国際エネルギー機関(IEA)が自ら公表したコメンタリー本文のみで、業界紙・ニュースサイト・プレスリリース配信の二次情報は用いていません。
- 本稿の数値と引用は、原文の該当文を英語のまま特定したうえで訳しています。「数値照合表」には原文の表現をそのまま載せました。訳語の選び方で意味がずれうる箇所は、原文を併記して判断できるようにしています。
- 記載が見当たらない事項は「未確認」と明記し、推測で埋めません。本稿では、系統用蓄電池に限った導入量とセル価格、定置用と車載用の価格差、日本国内の数値、中国上位2社の社名、市場規模の用途別・地域別内訳がこれに当たります。
- 本稿が扱ったのはIEAのコメンタリー(解説記事)であり、統計年鑑や見通しレポートではありません。将来の価格見通しを示した文書ではない点に留意してください。
- 「日本の系統用蓄電池に、どう効くのか」の節は、一次情報の事実に基づく編集部の解釈です。確定した見通しではありません。
出典(一次情報)
- IEA: The rise of lithium-ion batteries(Commentary・2026年9月7日)
- IEA: Commentaries
- IEA: Energy Technology
- International Energy Agency
※二次情報(業界紙・ニュースサイト・プレスリリース配信)は出典に用いていません。
出典: BESS media(株式会社エコ革)
https://bessnews.jp/market/standard/4627402001001/
本記事は BESS media の転載条件(出典明記のうえ全文転載可)にもとづき転載しています。 記事内容の著作権は転載元に帰属します。