
市場は全国ひとつにしない——中長期取引市場、複数市場+基準エリアの事務局案
新しい市場をどういう単位で開くのか。全国ひとつの板にするのか、地域ごとに分けるのか。9月16日の第4回中長期取引市場検討ワーキンググループに出された資料3は、4つの案を比べたうえで(B)複数市場を採り、市場ごとに基準エリアをあらかじめ置く案を示した。この選択は、もうひとつ大きなものを動かしている。エリア間の値差を誰が負うのかという負担主体が、制度設計ワーキンググループのとりまとめにあった「買手」から「売手・買手双方」へ見直されたのである。
CONTENTS目次
何が起きたか:資源エネルギー庁が第4回中長期取引市場検討WG 資料3で、市場範囲を(B)複数市場とし、市場ごとに基準エリア(総需要量が最大となるエリアのエリアプライス)をあらかじめ置く案を示した。あわせて市場分断リスクの負担主体を、制度設計WGとりまとめの「買手」から「売手・買手双方」へ見直す方向性を明記した。
なぜ重要か:市場範囲の決め方は、誰と誰が競争するか、入札の匿名性が保たれるか、誰がエリア間値差リスクを負うかを同時に決める。負担主体が売手側にも広がれば発電側に新しいヘッジ需要が生じるが、その受け皿には空白がある。
何をすべきか:3年前商品の値差リスクをヘッジできる手段が実務上かぎられる(間接送電権は3年前未対応、FTRは国内未導入)ことを前提に、エリアをまたぐ取引の価格前提を組み直す。値差ヘッジ市場の整備動向を監視対象に加える。
4案のうち、なぜ複数市場だったのか
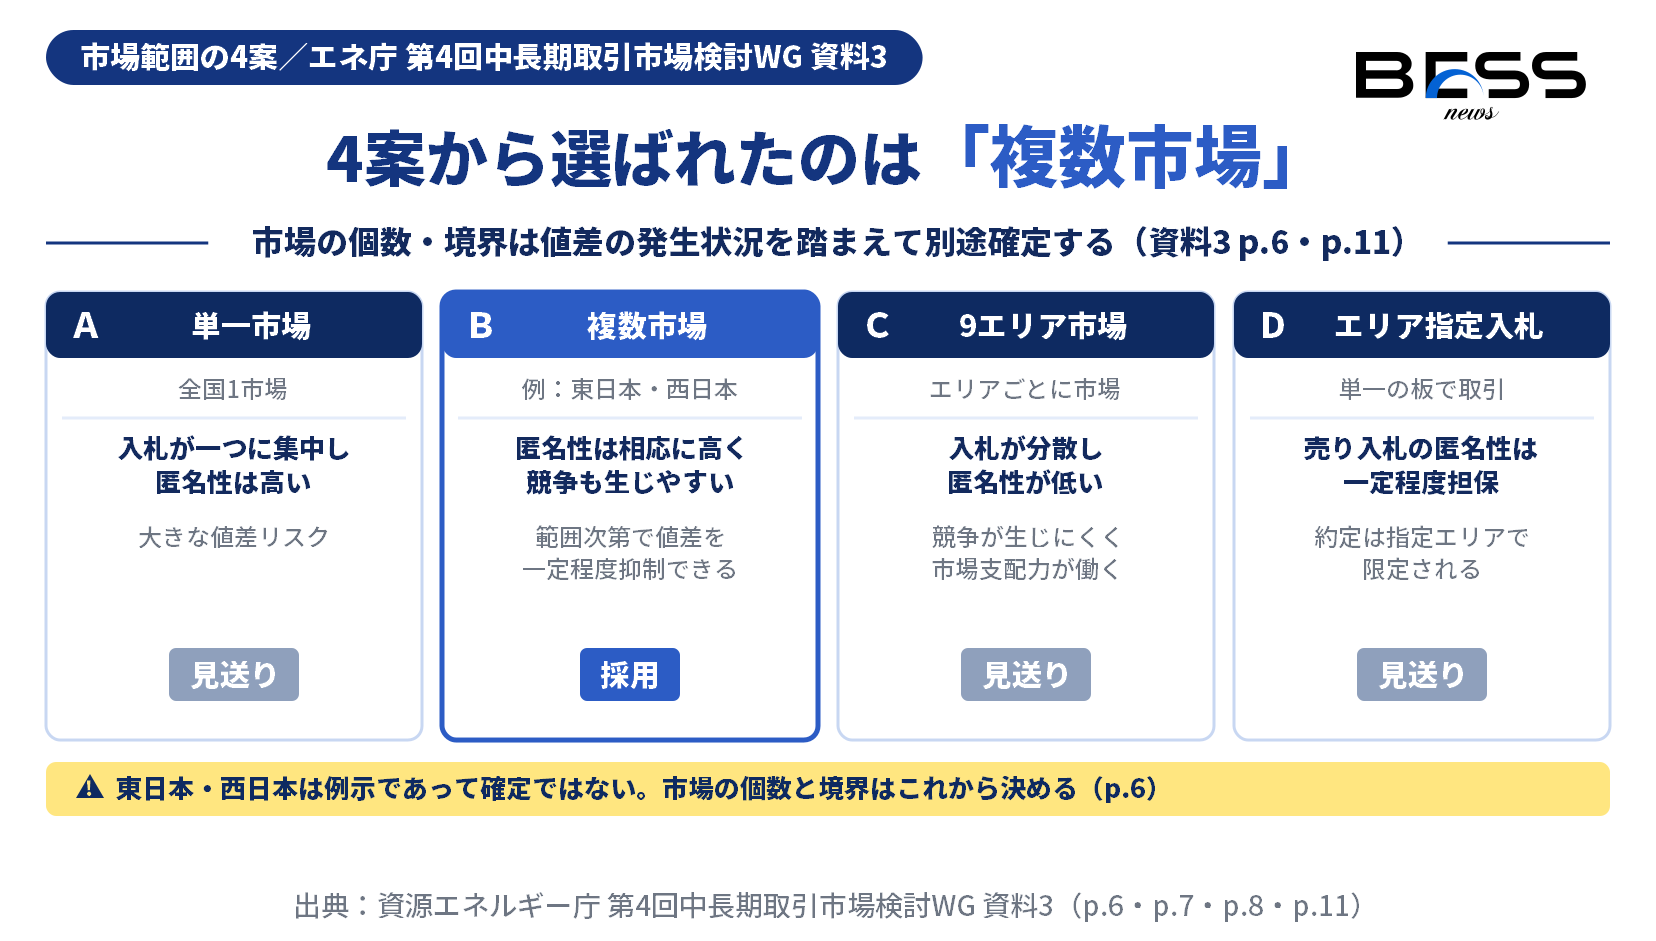
中長期取引市場の市場範囲は、これまでのWGで4つの案が並べられてきた。(A)単一市場、つまり全国ひとつの市場。(B)複数市場。(C)9エリア市場。(D)エリア指定入札である。
中長期取引市場の市場範囲については、これまで(A)〜(D)の4案を紹介し、その比較を行ったが、以下の理由から(B)複数市場とし、また、あらかじめ基準エリアを設定してはどうか
— 資料3 p6p11の比較表を読むと、4案の性格の違いがはっきりする。(A)単一市場は入札がひとつの市場へ集中して匿名性も高いが、そのぶん値差リスクが大きい。(B)複数市場は入札が複数の市場に分かれるものの匿名性は相応に高く、市場範囲を適切に設定すれば値差リスクを一定程度抑えられる。(C)9エリア市場は市場分断の影響を受けない代わりに入札が分散し、匿名性が低い。(D)エリア指定入札は単一の板で取引されるが約定は指定エリアで限定され、売り入札の匿名性は一定程度担保される。
(C)を退けた理由①:入札が薄くなる
中長期取引市場では複数の負荷パターンと事後調整の有無によって複数の商品が扱われる。それを9つのエリア市場に割ると、売買入札は相当程度分散する。さらに、エリアをまたぐ売買入札は異なる市場の入札として約定しない。同じ市場範囲に含まれるAエリアの売り入札とBエリアの買い入札の条件が合っていても、複数市場なら約定するが9エリア市場では約定しない。ここから資料3 p7は、(C)9エリア市場は(B)複数市場に比して競争が生じにくく、市場支配力が行使されやすい状況が生じるのではないか、と結んでいる。
(C)を退けた理由②:売り札が見えてしまう
もうひとつが匿名性である(p8)。買手である小売電気事業者は、JEPXの会員登録者数に限っても約300者いる。これだけいれば誰の札か特定される心配は小さい。問題は売手のほうで、資料は「特に市場開設当初は売手が限定される状況が想定される」と書く。売り札の中身が見えると、相対契約の交渉で相手方に材料として使われ、ほかの売手が自社の販売時にその情報を利用することもありうる。9エリア市場では売手の数が足りず匿名性が低い、複数市場なら相応に担保される、という整理だ。
基準エリアという物差し
(B)複数市場とセットで出てきたのが基準エリアである。市場範囲ごとに、総需要量が最大となるエリアのエリアプライスを採用してはどうか、というのが資料3 p6の提案だ。
なぜ物差しが要るのか。市場が複数エリアをまたぐ以上、約定した相手がどのエリアにいるかで値差の出方が変わってしまう。相手が決まるまで自分のリスクが分からない市場では、事前に価格を組み立てられない。そこで、約定相手によらず共通の基準を先に置く。自分の入札エリアと基準エリアの差だけを見ればよくなる。
市場をいくつに分けるのか、境界をどこに引くのかは、まだ決まっていない。資料3 p6は「値差の発生状況(分断率)や値差の大きさ等を踏まえて別途確定する必要がある」と書く。東日本・西日本という区分は資料に例として出てくるが、決まった姿ではない。したがって、どのエリアが基準エリアになるかも現時点では定まらない。
負担主体が売手側へ広がった
実務にいちばん効くのはここである。
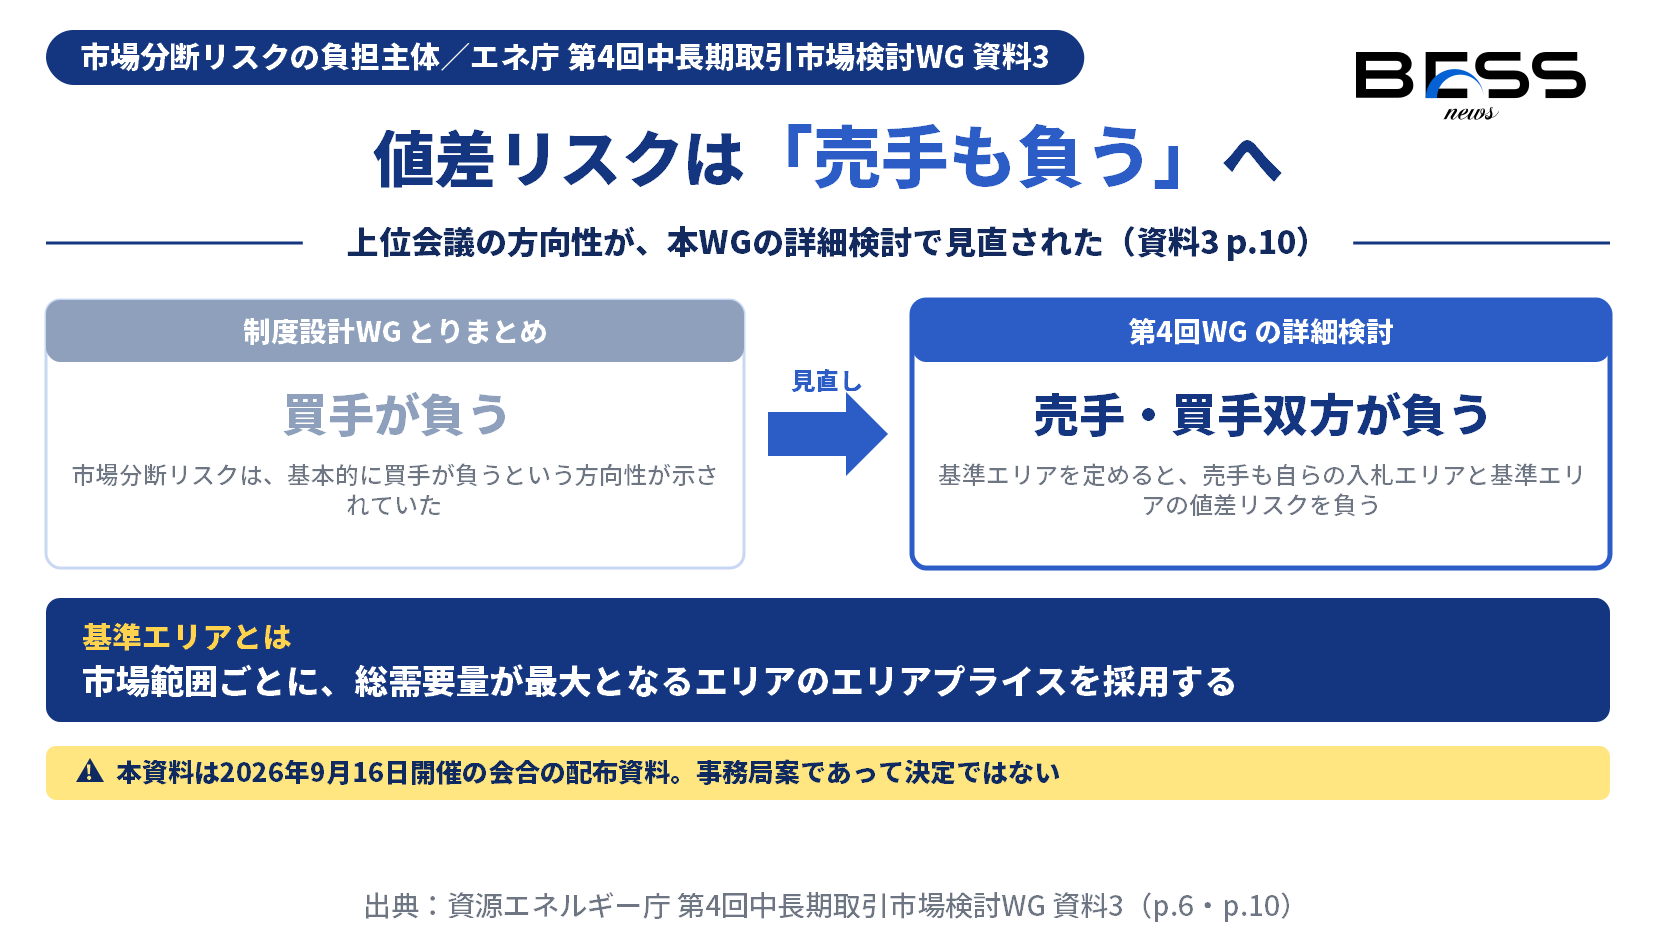
制度設計ワーキンググループのとりまとめでは、「中長期取引市場において生じる市場分断リスクは、基本的に買手が負うこと」という方向性が示されていた。資料3 p10はまずその事実を確認する。そのうえで、本WGの詳細検討で二つのことが明らかになったと整理する。
- 売手・買手が約定相手によらず自らの負担するエリア間値差リスクを事前に把握するには、あらかじめ基準エリアを定める必要があること
- 基準エリアを定める場合、売手・買手双方が自らの入札エリアと基準エリアとの値差リスクを負うこと
以上より、中長期取引市場において生じる市場分断リスクについて、売手・買手双方が市場分断リスクを負うものと方向性を見直すことにしたい
— 資料3 p10上位の会議体でいったん示された方向性が、下部の会議体の詳細検討で覆った形である。制度の方向性は、固まるまで動く。基準エリアを置くという技術的な設計判断が、リスクの帰属という経営マターを引き連れてきた、と読むほうが実態に近い。
値差ヘッジ4手段の実力
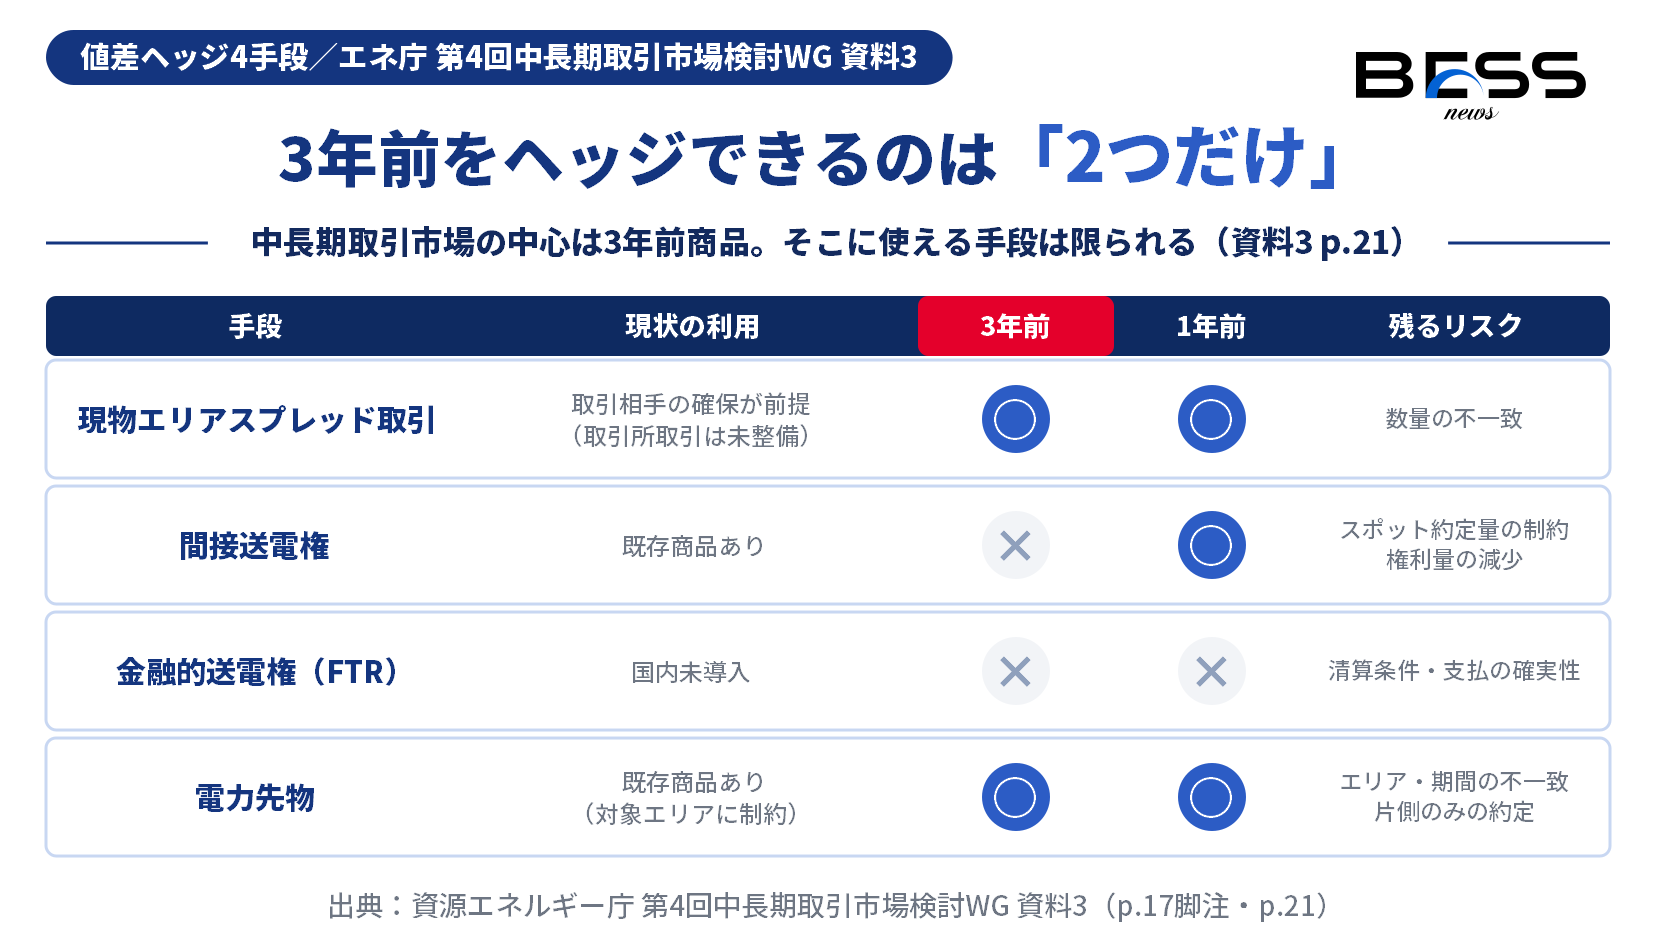
負担主体が広がれば、次に問われるのはヘッジ手段である。資料3 p21は4つを並べて比較している。
| 手段 | 現状の利用 | デリバティブ該当性 | 対応時期 | 量・流動性 | 残存リスク |
|---|---|---|---|---|---|
| (A) 現物エリアスプレッド取引 | 取引相手の確保が前提(取引所取引は未整備) | 非該当が想定される | 3年前・1年前とも契約次第で対応可能 | 反対方向の取引相手・現物量に依存 | 数量の不一致 |
| (B) 間接送電権 | 既存商品あり | 会計上は非該当と整理されている | 1年前に対応、3年前は未対応(事前のヘッジは不可) | 連系線空容量・落札量に制約 | スポット約定量の制約・権利量の減少 |
| (C) 金融的送電権(FTR) | 国内未導入 | 整理が必要 | 発行時期・期間の設計次第 | 発行量・参加者等に依存 | 清算条件・支払の確実性に依存 |
| (D) 電力先物 | 既存商品あり(対象エリアに制約) | 該当が想定される | 3年前・1年前とも対象商品あり | 両エリア・対象期間の売買注文に依存 | エリア・期間等の不一致、片側のみの約定 |
この表の読みどころは対応時期の列にある。中長期取引市場の中心は3年前商品である。その3年前に使えると書かれているのは、(A)現物エリアスプレッド取引と(D)電力先物の二つだけだ。
間接送電権が3年前に届かない理由
p17の脚注に書かれている。「発行量は利用可能な連系線容量(空き容量)を前提に決定されるが、将来の利用可能連系線容量を確度高く見通すことが難しいことから、2年度以上前の間接送電権は発行されていない。また、一定の期待値差が見込まれる連系線・潮流方向についてのみ商品が設定されている」。3年先の空き容量を読み切れないから商品が出せない、という制約である。主力商品のヘッジには届かない。
FTRは、まず作るところから
同じくp17の脚注が、金融的送電権(FTR)を「保有者の現物取引とは独立して地点間の値差等を精算する仕組み」と説明したうえで、「現在、日本では発行されていない」と明記する。諸外国では発行量・対象地点・方向・期間・支払条件に制度ごとの制約があり、系統容量や精算原資との整合を踏まえた設計が必要になる、とも書かれている。
残る(A)と(D)も万能ではない。(A)は取引所取引が未整備で、反対方向の取引相手を自力で見つける必要がある。(D)は対象エリアに制約があり、片側だけ約定して残りが裸になるリスクがある。なお資料はp16で、中長期取引市場の運営主体等がエリアスプレッド取引の対象となる商品(エリアスワップ商品)を上場し、取引所取引の対象とすることも「選択肢となりうる」と述べている。(A)の弱点である相手探しを取引所が肩代わりする構図だが、あくまで選択肢の提示にとどまる。
蓄電池事業者にとっての含意
中長期取引市場の供出義務は一定規模以上の発電事業者に向けられたもので、蓄電池事業者に直接課されるものではない(その供出量の設計は、同じ資料3の後半で別に扱われている)。
それでも本稿の論点は無関係ではない。エリアをまたぐ取引の値差をどう管理するかは、エリア間の価格差を収益源にするアグリゲーターの前提そのものだからだ。
見ておきたいのは二つある。ひとつはFTRだ。国内に存在しない手段が、公的な検討の俎上に選択肢として載った。実現すれば、現物の受け渡しと切り離してエリア間の値差だけを取引できるようになる。もうひとつはエリアスワップ商品の上場で、こちらが実現すれば値差そのものが単独の商品として取引所に並ぶ。
どちらも「選択肢となりうる」「整理が必要」という段階にある。事業計画に織り込む対象ではなく、監視対象として扱うのが妥当だろう。
まだ決まっていないこと
本稿が扱ったのは事務局案であって、決まった制度ではない。第4回WGは2026年9月16日16時開催で、本稿執筆時点で議事結果・委員意見は公表されていない。資料3のなかにも、結論が置かれていない論点がある。
- 市場の個数と境界:p6は「別途確定する必要がある」とする。東日本・西日本は例示である。
- 受渡し方法:p23〜p27で2案が示されたが、資料に結論はない。①スポット市場渡しは、スポット市場に間接オークションの機能があるため、値差清算手法を定めておけば売手と買手のエリアが異なってもシンプルに受渡しができる一方、両市場に預託金・手数料を支払う必要が生じる(p26)。②中長期取引市場渡しは間接オークション機能がないため、売手・中長期取引市場・買手が受け渡すエリアを一致させる必要がある(p27)。
今から備えること
| # | アクション | 期限 |
|---|---|---|
| 1 | 第4回WGの議事要旨・議事録で、市場分断リスクの負担主体見直しに対する委員意見(特に発電側の反応)を確認する | 2026-10-16 |
| 2 | 値差ヘッジ手段の整備動向(FTRの国内導入検討、エリアスワップ商品の上場検討、間接送電権の3年前発行可否)を監視対象に追加する | 2026-10-31 |
| 3 | 自社のエリアまたぎ取引について、3年前の値差リスクをヘッジできる手段が実務上かぎられる前提でリスク許容度を再確認する | 2026-11-30 |
| 4 | 市場範囲(市場の個数・境界)の確定案と受渡し方法の結論が示される回を待ち受ける | 継続 |
よくある質問
編集部の見立て
- 今回いちばん重いのは市場範囲の選択ではなく、リスク負担主体の見直しである。基準エリアという技術的な道具を入れた結果、発電側にも値差リスクが乗った。売手側の価格前提は、この一点で組み直す必要が出てくる。
- そのうえでヘッジの受け皿が追いついていない。p21の表は、市場の中心である3年前商品について、使える手段が実質2つしかないことを公的な文書として示している。制度が求めるリスク管理と、市場に存在する道具のあいだに差がある状態で市場を開くことになる。
- 上位のとりまとめが下部WGの詳細検討で覆った点は、読み手の側の運用にも効く。制度設計WGのとりまとめを固定点として計画を組んでいた事業者は、前提を置き直す場面が今後も出てくる。方向性は固まるまで動く、という読み方を標準にしておきたい。
数値照合表
本文に出した主要な記載を、一次情報の該当箇所と1対1で対照した表である。ページ番号は資料3のものを指す。
| # | 項目 | 本文の記載 | 一次情報(出典・該当箇所) |
|---|---|---|---|
| 1 | 市場範囲の事務局案 | 「(B)複数市場とし、また、あらかじめ基準エリアを設定してはどうか」 | 資料3 p.6 |
| 2 | 基準エリアの定義 | 市場範囲ごとに総需要量が最大となるエリアのエリアプライスを採用 | 資料3 p.6 |
| 3 | 市場の個数・境界 | 「値差の発生状況(分断率)や値差の大きさ等を踏まえて別途確定する必要がある」 | 資料3 p.6 |
| 4 | 9エリア市場の評価 | 「(B)複数市場に比して競争が生じにくく、市場支配力が行使されやすい状況が生じるのではないか」 | 資料3 p.7 |
| 5 | 買手の数 | JEPXの会員登録者数に限っても約300者 | 資料3 p.8 |
| 6 | 売手の匿名性 | 「特に市場開設当初は売手が限定される状況が想定される」 | 資料3 p.8 |
| 7 | リスク負担主体の見直し | 「売手・買手双方が市場分断リスクを負うものと方向性を見直すことにしたい」 | 資料3 p.10 |
| 8 | 4案の比較 | (A)単一市場/(B)複数市場/(C)9エリア市場/(D)エリア指定入札の比較表 | 資料3 p.11 |
| 9 | エリアスワップ商品 | 上場し取引所取引の対象とすることも「選択肢となりうる」 | 資料3 p.16 |
| 10 | 間接送電権の制約 | 「2年度以上前の間接送電権は発行されていない」 | 資料3 p.17 脚注 |
| 11 | FTRの現状 | 「現在、日本では発行されていない」 | 資料3 p.17 脚注 |
| 12 | ヘッジ4手段の対応時期 | 現物エリアスプレッド取引=3年前・1年前とも契約次第/間接送電権=1年前に対応、3年前は未対応/FTR=発行時期・期間の設計次第/電力先物=3年前・1年前とも対象商品あり | 資料3 p.21 |
| 13 | 受渡し方法の2案 | スポット市場渡し/中長期取引市場渡し(資料に結論の記載なし) | 資料3 p.23・p.26・p.27 |
編集体制と事実確認プロセス
BESS NEWSの記事はこう作っています
- BESS NEWSは一次情報主義を採ります。官公庁・電力広域的運営推進機関・一般送配電事業者・執行団体が自ら公表した文書とページのみを出典とし、業界紙・ニュースサイト・プレスリリース配信の二次情報は出典に用いません。
- 本稿の引用・記載は、保存した配布資料PDFの本文から該当ページを特定して突合しています。対照結果は「数値照合表」に資料名とページ番号つきで示しました。
- 本稿が扱うのは事務局案であって、決まった制度ではありません。資料の表現は「設定してはどうか」「見直すことにしたい」であり、第4回WGの議事結果・委員意見は本稿執筆時点で公表されていません。
- 記載が見当たらない事項は推測で埋めません。本稿では、市場の個数と境界、および受渡し方法の結論がこれに当たります。
- 蓄電池事業への影響についての記述は、一次情報の事実に基づく編集部の解釈です。定まった見通しではありません。
出典(一次情報)
- 資源エネルギー庁:第4回 中長期取引市場検討ワーキンググループ(2026年9月16日開催)
- 資料3 中長期取引市場の詳細検討③(市場範囲、供出量を高める方策等)
- 資源エネルギー庁:第3回 中長期取引市場検討ワーキンググループ(2026年8月3日開催)
- 資源エネルギー庁:第2回 中長期取引市場検討ワーキンググループ(2026年6月25日開催)
※二次情報(業界紙・ニュースサイト・プレスリリース配信)は出典に用いていません。本文中のページ番号は、断りのないかぎり出典2(資料3)のものです。
出典: BESS media(株式会社エコ革)
https://bessnews.jp/institutional/proffessional/4628103102002/
本記事は BESS media の転載条件(出典明記のうえ全文転載可)にもとづき転載しています。 記事内容の著作権は転載元に帰属します。