
中国電力ネットワーク、揚水発電機の随意契約で約15万kWを確保。複合市場商品の募集量を6月10日実需給分から見直し
中国エリアの需給調整市場で、市場から募集する調整力の量が変わる。電力需給調整力取引所(EPRX)は2026年6月8日、中国電力ネットワークから、6月10日実需給分以降の複合市場商品の募集量を見直すとの申し出があったと周知した。理由は揚水発電機を使った随意契約である。同社によると契約容量は約15万kW、期間は2027年3月31日まで。随契で押さえた調整力の分は、市場の募集量から商品ごとに差し引かれる。ただ、5月29日の国の審議会に同社が出した資料には、もう一つの試算が載っている。随契を入れても、複合商品で応札量が募集量に届かないコマが41%残るというものだ。枠は縮むが、埋まらない時間帯もある。中国エリアで応札する蓄電池にとって何が変わるのかを、一次資料で確かめた。
CONTENTS目次
何が起きたか:中国電力ネットワークが揚水発電機の随意契約(約15万kW、2026年6月8日〜2027年3月31日)を結び、6月9日取引分(6月10日受渡分)から需給調整市場の募集量を見直す。EPRXが6月8日に周知した。
なぜ重要か:随契で確保したΔkW分は、複合市場の募集量から商品ごとに差し引かれる。中国エリアで調整力を売る蓄電池にとっては、入札できる枠そのものが小さくなる。
何をすべきか:中国電力ネットワークが公表した6〜9月の商品別の募集量の予定を確かめ、入札の量と時間帯の配分を組み直す。10月以降の推移は9月頃に公表される予定だ。
複合市場商品の募集量見直しとは。揚水随契との関係
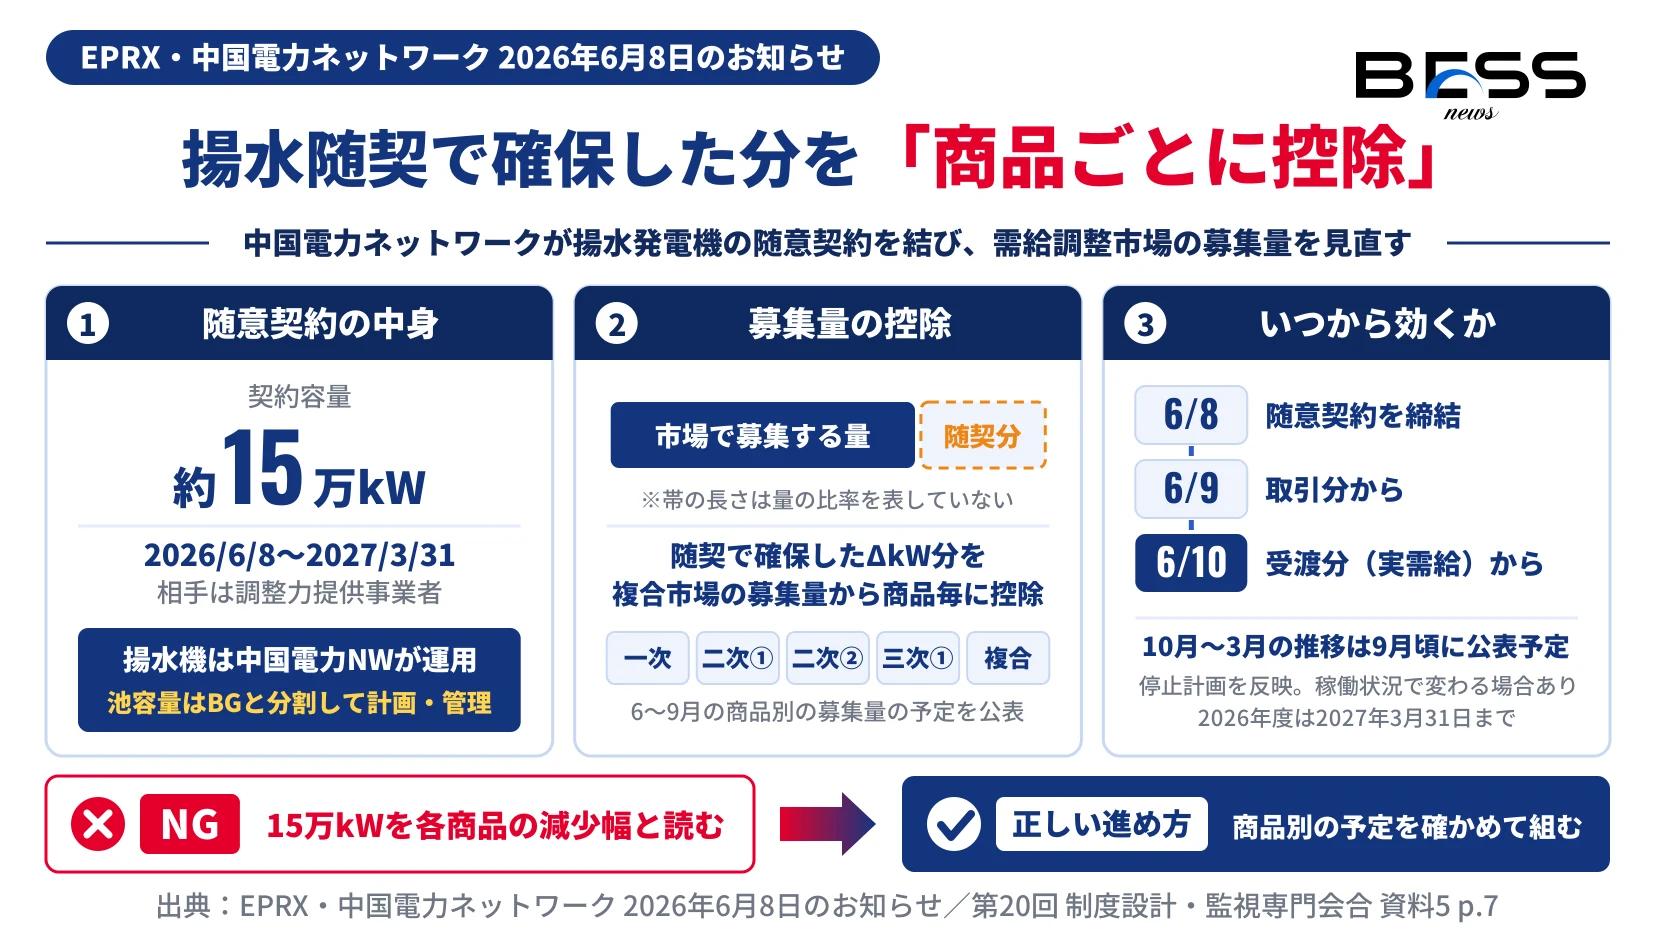
EPRXのお知らせは1ページの周知文で、数値は載っていない。書かれているのは、国の審議会での整理のとおり、中国電力ネットワークから「2026年6月10日実需給分から、揚水発電機を用いた随意契約の締結に伴い複合市場商品の募集量を見直す」旨の申し出があったこと。そして詳細は同社のホームページを見てほしい、という案内である(EPRXのお知らせ)。需給調整市場の商品の区分そのものは、入門記事「需給調整市場(EPRX)入門」にまとめている。
数字は中国電力ネットワークのお知らせにある。同社は、需給調整市場で応札不足が続いていることなどから、調整力提供事業者と揚水発電機の運用権貸与に関する随意契約の協議を進め、契約を結んだ。
| 項目 | 内容 | 出典 |
|---|---|---|
| 契約容量 | 約15万kW | 中国電力ネットワークのお知らせ |
| 契約期間 | 2026年6月8日〜2027年3月31日 | 同上 |
| 募集量の見直し | 2026年6月9日取引分(6月10日受渡分)から | 同上 |
| 揚水機の運用 | 中国電力ネットワーク(一般送配電事業者)が運用。池容量は同社とBGで分割して計画・管理 | 資料5 p.7(契約概要の案) |
| 契約額 | 揚水機の貸与で生じるスポット市場・需給調整市場の取引を基準にしたBGの逸失利益相当額と、ポンプロスの託送料金を事後精算 | 資料5 p.7(契約概要の案) |
| 募集量の控除 | 複合市場の募集量から、随契で確保したΔkW分を商品毎に控除 | 資料5 p.7 |
「運用権貸与」という言い方に意味がある。揚水機を持つ発電事業者(BG)が自分で調整力を売るのではない。中国電力ネットワークが揚水機を動かし、BGには取り逃した利益に相当する額を後から払う。資料5 p.7はこれを「契約概要(案)」として示した。
約15万kWは契約容量である。各商品の募集量が一律に15万kW減る、という書き方はどこにもない。中国電力ネットワークは別途「随意契約の締結に伴う複合市場商品の募集量の予定」(PDF)を出し、2026年6〜9月の一次・二次①・二次②・三次①・複合の募集量を日ごとのグラフで示した。この予定は契約対象の揚水機の停止計画を反映していて、稼働状況によっては変わる。10月〜2027年3月の推移は、2026年9月頃に知らせるとしている。
日付の読み方も一つだけ確かめておく。6月10日は電気を受け渡す実需給の日で、その分の取引は前日の6月9日に行われる。EPRXの「6月10日実需給分から」と中国電力ネットワークの「6月9日取引分(6月10日受渡分)から」は、同じ時点を指している。応札の計画を直すなら、6月9日の取引が最初になる。
見直しの根拠(第20回監視委 資料4・5)と応札不足
EPRXと中国電力ネットワークが根拠に挙げたのは、2026年5月29日の電力・ガス取引監視等委員会 第20回制度設計・監視専門会合の2つの資料だ。資料4は監視委事務局の「2026年度における揚水随契について」、資料5は中国電力ネットワークが出した「中国エリアにおける2026年度の揚水随意契約について」である(第20回 配布資料)。
事務局は「認めても差し支えない」
揚水随契は中国エリアが最初ではない。資料4によると、3月の第19回会合で中部・東北・関西・東京の4エリアの2026年度の揚水随契の方針が説明され、了承された。中国電力ネットワークはそのとき議論した判断基準に沿って自エリアの競争状況を分析し、新たに相談してきた(p.2)。
判断基準は3つの観点でできている。必要な調整力を安定して確保できるか(安定供給)、コスト抑制や国民負担の軽減に役立つか(コストの適切性・透明性)、電源等の市場参加機会を確保できるか(公平性)。公平性については、エリアごとに未約定札を分析し、揚水随契で不合理に安い札が排除されていないかを確かめるべきだとされた(第19回 資料4 p.13)。
事務局は、前日取引化以降の中国エリアについて、スポット市場での先取りなどで需給調整市場への応札量が減り、募集量未達が増え、調達費用と単価が上がっている、と整理した。そのうえで、判断基準に照らして中国電力ネットワークの2026年度の揚水随契を「認めても差し支えないと考えている」とし、その妥当性を会合での議論にかけた(資料4 p.2)。北海道エリアは同じ資料で、北海道電力ネットワークが市場動向の分析を続け、次回以降に改めて報告するとされている(p.3)。
中国電力ネットワークが示した数字
資料5は、随契に踏み切る理由を数字で並べている。複合商品が前日取引に移ったのは2026年3月14日。その前の3月1〜13日、応札量が募集量に満たないコマは複合で22%(624コマ中138)だった。移行後は3月14〜31日が78%、4月が78%、5月1〜20日が75%である(p.4)。余剰電力をすべてスポット市場に応札するようになり、需給調整市場に回せる余力が減った、と同社は説明する。
費用も上がった。複合商品の4月の平均調達単価は、2025年度の2.5円/ΔkW・hに対して2026年度は4.5円/ΔkW・h。レベニューキャップ申請単価の4.4円/ΔkW・hと同じ水準に来ている(p.6)。秋には、一次調整力に出せる中国エリアの火力電源のうち約半分で作業停止が計画されており、一次の不足率が上がるおそれがある、とも書く(p.5)。
これに対し、揚水随契で調達するΔkWの単価は約0.5円/ΔkW・hと試算された。2025年度の揚水の運転実績をもとに、複合商品の募集量控除量を分母にして出した値である(p.7)。
2026年度は、控除がかかる前の募集量そのものも前年度と違う。自然体余力の控除が終わって複合商品の募集量は増え、一次・二次①は3σから1σに見直されて減った(p.3)。随契分は、この新しい募集量から差し引かれる。
需給調整市場で調整力を提供する蓄電池への影響
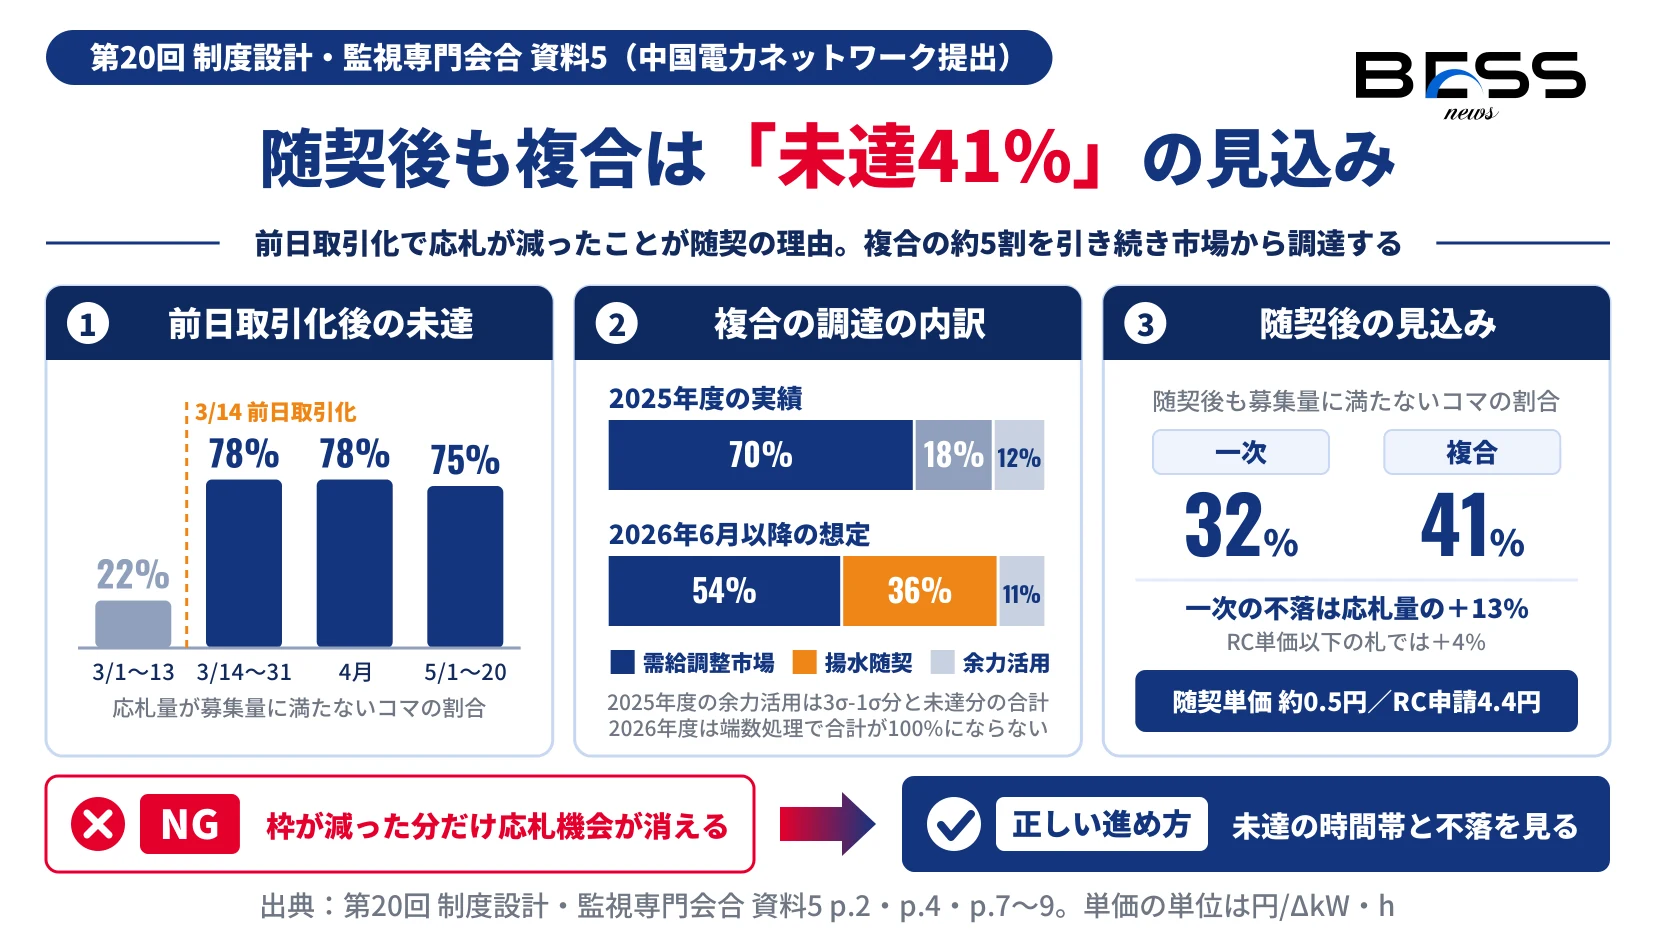
市場で募集する枠は小さくなる。資料5 p.8によると、2026年6月以降の複合商品の調達ポートフォリオは、需給調整市場54%、揚水随契36%、余力活用11%(端数処理の関係で合計は100%にならない)。2025年度の実績は、需給調整市場70%、余力活用が3σ−1σ分で18%、未達分で12%だった(p.2)。並べると、市場から調達する比率は7割から5割台に下がる。ただし前者は想定、後者は実績で、期間も違う(この比較は編集部による)。
埋まらない枠も残る。中国電力ネットワークは前日取引化以降(3月14日〜5月20日)のコマごとの平均で試算し、随契を入れた後も応札量が募集量に満たないコマが一次で32%、複合で41%あるとした。複合では、募集量の多い昼間帯で大幅な未達が続く見込みだという(p.8)。同社はこれを理由に、揚水随契は「電源等の市場参加機会に大きな影響を与えるものではない」と書いている。
一次調整力は話が少し違う。随契を入れると、不落となる札が応札量全体の13%分増え、レベニューキャップ申請単価(4.4円/ΔkW・h)以下の札でも4%分増える。同社はこの数字から、不合理に安値札を不落とするものではないと結論づけた(p.9)。裏を返せば、一次では安い札でも一部は約定しなくなる。複合については、随契後も未達が多く残るため、約定ロジックに基づく不落の分析は難しいとしている。
蓄電池の事業者が読み飛ばせない記述がもう一つある。資料5のまとめは、問い合わせ窓口を設け、安価な随意契約の新規締結を希望する事業者とは誠実に協議する、と書く(p.10)。第19回の資料4でも事務局は、揚水発電機だけに随意契約を認めるのではなく、他の電源にも随意契約や公募を含めて同等の参加機会を与えることを考慮するのが適当ではないか、としていた(p.13)。蓄電池が相手方になる条件はどちらにも書かれていない。窓口がある、という段階だ。
中国エリアで応札する事業者が確かめること
| # | 確かめること | 根拠 |
|---|---|---|
| 1 | 6月9日取引分から、どの商品の募集量がどれだけ変わるか。6〜9月の予定を商品別に見る | 中国電力ネットワーク 募集量の予定 |
| 2 | 予定は揚水機の停止計画を反映している。停止の前後で控除の量が変わりうる | 中国電力ネットワークのお知らせ |
| 3 | 複合の入札を時間帯別に見直す。未達が大きく残るのは募集量の多い昼間帯とされる | 資料5 p.8 |
| 4 | 一次に入れている札は、RC単価以下でも不落が増える前提で価格と量を点検する | 資料5 p.9 |
| 5 | 10月以降の募集量は9月頃の公表を待ち、年度後半の収益見通しを置き直す | 中国電力ネットワークのお知らせ |
| 6 | 安価な随意契約の窓口。条件は示されていないので、関心があれば問い合わせて確かめる | 資料5 p.10 |
中国エリアの案件の収益見通しに需給調整市場を入れているなら、2026年度の複合は市場調達が5割台という想定を前提に置き直したい。ただし資料は、随契後に約定量や約定価格がどれだけ動くかを示していない。枠が縮むことと、収益がその分だけ減ることは同じではない。随契後も4割のコマで募集量に応札が届かない、というのが同社の試算である。
よくある質問
編集部の見立て
- 順番を見ると分かりやすい。前日取引化のあと複合の未達コマが8割近くになり、単価はレベニューキャップ申請単価並みまで上がった。随契はその後に入る。縮む枠は、もともと応札が足りていなかった枠である。中国エリアで複合に応札する蓄電池にとっては、募集量の減り方よりも、どの時間帯に未達が残るかのほうが入札の組み立てに効く。
- 一次は別に考えたい。不落の増分は応札量の13%、RC単価以下の札でも4%ある。中国電力ネットワークはこれを「不合理に安値札を不落とするものではない」と評価したが、一次に応札している側から見れば、落ちる札が増えることに変わりはない。
- 10月以降の募集量は9月頃に示される予定で、秋の火力の作業停止がどう反映されるかはそこで分かる。北海道エリアの揚水随契も次回以降の会合に持ち越された。揚水随契の方針が会合にかけられたエリアは、中部・東北・関西・東京に続いて中国で5つ目になる。エリアごとに募集量の前提が変わる以上、他エリアのお知らせも追い続ける必要がある。
編集体制と事実確認プロセス
BESS NEWSの記事はこう作っています
- BESS NEWSは一次情報主義を採ります。官公庁・電力広域的運営推進機関・一般送配電事業者などが自ら公表した文書とページのみを出典とし、業界紙・ニュースサイト・プレスリリース配信の二次情報は出典に用いません。
- 本稿の数値・引用は、EPRXのお知らせ(PDF1ページ)、中国電力ネットワークのお知らせと募集量の予定(PDF5ページ)、第20回制度設計・監視専門会合の資料4(6ページ)・資料5(11ページ)、第19回の資料4を取得し、該当箇所を特定して突合しています。対照結果は「数値照合表」に示しました。
- 資料5のページは、スライド右上の番号で示しています(PDFのページ番号より1小さい)。契約概要(p.7)と調達ポートフォリオ・未達コマ割合(p.8)は、ページ画像に描画して数値を確かめました。募集量の予定のグラフは、形から数値を読み取っていません。
- 本稿は2026年6月8日公表の資料にもとづく遡及記事で、2026年10月4日に作成しました。本文は6月8日までに公表された資料だけで書いています。
- 枠の縮み方と未達の読み方、確かめる順番、編集部の見立ては、一次情報の事実にもとづく編集部の解釈です。確定的な見通しではありません。
数値照合表
本文に出した主要な数値と事実を、一次情報の該当箇所と1対1で対照した表である。
| # | 本文の数値・事実 | 一次情報の記載 | 出典(該当箇所) |
|---|---|---|---|
| 1 | 募集量の見直しは6月10日実需給分から | 「2026 年 6 月 10 日実需給分から、揚水発電機を用いた随意契約の締結に伴い複合市場商品の募集量を見直す旨の申し出がありました」 | EPRXのお知らせ p.1 |
| 2 | 根拠は第20回 資料4・資料5 | 「第 20 回 電力・ガス取引監視等委員会 制度設計・監視専門会合 資料4…資料5」 | EPRXのお知らせ p.1 注 |
| 3 | 理由は応札不足の継続など | 「需給調整市場における応札不足が継続していることなどから」 | 中国電力ネットワークのお知らせ 本文 |
| 4 | 契約容量 約15万kW | 「契約容量:約15万kW」 | 中国電力ネットワークのお知らせ 本文 |
| 5 | 契約期間 2026年6月8日〜2027年3月31日 | 「契約期間:2026年6月8日~2027年3月31日」 | 中国電力ネットワークのお知らせ 本文 |
| 6 | 6月9日取引分(6月10日受渡分)から | 「2026年6月9日取引分(6月10日受渡分)から、需給調整市場における募集量を見直します」 | 中国電力ネットワークのお知らせ 本文 |
| 7 | 6〜9月の予定を公表、10月〜3月は9月頃 | 「募集量の推移(2026年6~9月)は…のとおり」「2026年10月~2027年3月における…推移は、2026年9月頃にお知らせする予定」 | 中国電力ネットワークのお知らせ 本文 |
| 8 | 予定は停止計画を反映、変更の場合あり | 「契約対象の揚水発電機の停止計画を反映していますが、今後の稼働状況等によっては変更となる場合があります」 | 中国電力ネットワークのお知らせ 本文 |
| 9 | 予定の対象は一次・二次①・二次②・三次①・複合 | 見出し「【一次調整力】」「【二次①調整力】」「【二次②調整力】」「【三次①調整力】」「【複合商品】」 | 募集量の予定 p.1〜5 |
| 10 | 第19回で4エリアの方針を了承、中国が新たに相談 | 「中部エリア、東北エリア、関西エリア及び東京エリアにおける揚水随意契約の方針について…御了承いただいた」「新たに、中国エリアの…相談があった」 | 第20回 資料4 p.2 |
| 11 | 事務局は「認めても差し支えない」 | 「2026年度における中国電力ネットワークの揚水随契を認めても差し支えないと考えているが、その妥当性について、本日御議論いただきたい」 | 第20回 資料4 p.2 |
| 12 | 北海道は次回以降に改めて報告 | 「次回以降改めて報告することとしたい」 | 第20回 資料4 p.3 |
| 13 | 第20回会合 2026年5月29日 | 表紙「2026年5月29日」 | 第20回 資料4 p.1 |
| 14 | 判断基準の3観点・未約定札の分析 | 「① 安定供給…② コストの適切性・透明性…③ 公平性:電源等の市場参加機会の確保」「エリアごとの未約定札の分析を行い」 | 第19回 資料4 p.13 |
| 15 | 他の電源にも同等の参加機会 | 「他の電源においても、随意契約や公募を含め、同等の参加機会を与えることを考慮することが適当」 | 第19回 資料4 p.13 |
| 16 | 2026年度は自然体余力控除の終了で複合増、一次・二次①は3σ→1σで減 | 「自然体余力の控除終了による募集量の増加」「一次調整力・二次調整力①の募集量を3σから1σに見直すことによる募集量の減少」 | 第20回 資料5 p.3 |
| 17 | 複合の未達コマ 22%→78%→78%→75% | 複合「138/624(22%)」「672/864(78%)」「1,119/1,440(78%)」「722/960(75%)」 | 第20回 資料5 p.4 |
| 18 | 秋季に火力電源の約半分が作業停止 | 「一次調整力に供出可能な中国エリアの火力電源のうち、約半分の作業停止が計画されており」 | 第20回 資料5 p.5 |
| 19 | 4月の平均調達単価 2.5→4.5円/ΔkW・h、RC申請単価4.4円 | 「【4月平均調達単価】2025年度:2.5円/ΔkW・h 2026年度:4.5円/ΔkW・h」「RC申請単価 4.4円/ΔkW・h」 | 第20回 資料5 p.6 |
| 20 | 随契のΔkW調達単価 約0.5円/ΔkW・h | 「揚水随意契約によるΔkW調達単価は約0.5円/ΔkW・h※」「複合商品の募集量控除量を分母として単価を算定」 | 第20回 資料5 p.7 |
| 21 | 契約概要(案):15万kW・TSO運用・池容量はBGと分割・逸失利益相当額を事後精算 | <契約概要(案)>「15万kW」「TSO運用(池容量については、当社とBGで分割して計画・管理)」「BGの逸失利益相当額を事後精算」 | 第20回 資料5 p.7 |
| 22 | 随契分を商品毎に控除 | 「複合市場の募集量から揚水随意契約により確保したΔkW分を商品毎に控除」 | 第20回 資料5 p.7 |
| 23 | 2026年6月以降の複合 市場54%・揚水随契36%・余力活用11% | <複合商品の調達ポートフォリオ(2026年6月以降)>「需給調整市場 54%」「揚水随意契約 36%」「余力活用 11%」 | 第20回 資料5 p.8 |
| 24 | 2025年度の複合 市場70%・余力活用18%・12% | <複合商品の調達ポートフォリオ>「需給調整市場 70%」「余力活用(3σ-1σ) 18%」「余力活用(未達) 12%」 | 第20回 資料5 p.2 |
| 25 | 随契後の未達コマ 一次32%・複合41%、昼間帯で大幅な未達 | 「未達コマ割合※4:32%」「未達コマ割合※4:41%」「募集量の多い昼間帯で大幅な未達が継続する見込み」 | 第20回 資料5 p.8 |
| 26 | 一次の不落 応札量の13%増、RC単価以下で4%増 | 「随意契約導入により不落となる札は応札量全体の13%であり、レベニューキャップ申請単価(4.4円/ΔkW・h)以下の不落札も4%に留まる」 | 第20回 資料5 p.9 |
| 27 | 安価な随契の問い合わせ窓口 | 「問合せ窓口を設置し、安価な随意契約の新規締結を希望される事業者様に対しては、誠実に協議させていただく」 | 第20回 資料5 p.10 |
出典(一次情報)
- 電力需給調整力取引所「中国エリアにおける揚水発電機を用いた随意契約の締結に伴う複合市場商品の募集量の見直しのお知らせ」(2026年6月8日 公表。PDF1ページ)
- 中国電力ネットワーク「揚水発電機を用いた随意契約の締結に伴う需給調整市場における複合市場商品の募集量の見直しについて」(2026年6月8日 公表)
- 中国電力ネットワーク「随意契約の締結に伴う複合市場商品の募集量の推移(2026年6〜9月)」(2026年6月8日 公表。PDF5ページ)
- 電力・ガス取引監視等委員会 事務局「資料4 2026年度における揚水随契について」(第20回制度設計・監視専門会合)(2026年5月29日 開催の会合資料。本稿はp.1〜3を参照)
- 中国電力ネットワーク「資料5 中国エリアにおける2026年度の揚水随意契約について」(第20回制度設計・監視専門会合)(2026年5月29日 開催の会合資料。本稿はp.2〜10を参照)
- 電力・ガス取引監視等委員会「制度設計・監視専門会合(第20回)‐配布資料」(2026年5月29日 開催)
- 電力・ガス取引監視等委員会 事務局「資料4 2026年度における揚水随契について」(第19回制度設計・監視専門会合)(2026年3月30日 開催の会合資料。本稿はp.13を参照)
※二次情報(業界紙・ニュースサイト・プレスリリース配信)は出典に用いていません。出典5のページはスライド右上の番号です(PDFのページ番号より1小さい)。
出典: BESS media(株式会社エコ革)
https://bessnews.jp/market/proffessional/4618103001001/
本記事は BESS media の転載条件(出典明記のうえ全文転載可)にもとづき転載しています。 記事内容の著作権は転載元に帰属します。