
前日取引化後も市場外に残る調整力。OCCTO事務局が2026年4〜6月の火力・揚水の自然体余力を報告し、応札されない理由を提供者に確かめる方針案
需給調整市場では調達されていないのに、実需給の断面では一般送配電事業者が調整力として使える余力がある。そのうち、余力活用契約を結んでいながら市場に参入していない電源に生じる分を「自然体余力」と呼ぶ。2025年度はこれを募集量から差し引いていた。2026年度に全商品が前日取引化され、余力は減ると見られていた。OCCTOの需給調整市場検討小委員会の事務局は2026年9月15日、その4〜6月の実測を報告した。火力・揚水とも2024年度より減る傾向はあるが、一定程度は残っていた。東京エリアの火力は平均1,307MWある。事務局は7月以降の重負荷期も調べ、需給調整市場へ応札されていない要因を調整力提供者に確かめることを提案した。
CONTENTS目次
何が起きたか:OCCTO事務局が第63回需給調整市場検討小委員会で、前日取引化後の2026年4〜6月に火力・揚水の自然体余力が一定程度残っていたと報告した。火力の平均は東京1,307MW・中部1,151MW・東北859MW。
なぜ重要か:自然体余力は2025年度に募集量から控除されていた量で、2026年度はその控除を終えている。余力が残っていたことで、募集量と市場への応札量の両方にかかわる論点が下期の検討課題に残った。
何をすべきか:自社の応札エリアの余力の水準を把握し、収益見通しが2026年度の募集量(控除なし)を前提にしているか確かめる。7月以降の調査と、調整力提供者への確認の結果を追う。
自然体余力とは。発電上限−発電計画−ΔkW約定量
会合で配られた用語集は、自然体余力を「調整力提供者の発電計画上で起動している電源の発電出力上限と計画値の差分のうち、需給調整市場で約定した調整力を差し引いてた後に残る、自然に生じている余力」と定義している(資料1-2 用語集 No.76)。資料3の算出式は、発電上限−発電計画−ΔkW約定量である(p.8)。
余力が生まれる電源は、余力活用契約を結んでいるが需給調整市場には参入していない電源だ(資料3 p.2)。余力活用契約とは、調整機能をもつ電源のGC後の余力を一般送配電事業者が使うための契約を指す(用語集 No.39)。似た言葉に「追加起動余力」がある。こちらは発電計画上で停止している電源を、一般送配電事業者が余力活用契約にもとづいて追加起動し、確保する余力で(用語集 No.75)、今回の調査の対象外である(資料3 p.8)。
この自然体余力は、第56回小委員会(2025年6月3日)の整理を受けて、2025年度は募集量から控除されていた。ただ、資料3は同時に、全商品の前日取引化で状況が変わる可能性が高いので、2026年度以降は状況に応じて改めて検討することとしていた、と振り返っている(p.2)。同じ会合の資料4は、2026年度の取引実績の説明で「自然体余力の控除終了」と書く(p.13・p.15)。控除は前日取引化までの措置で、2026年度の募集量からは差し引かれていない。
火力の結果。東京・中部・東北に厚い
調査の対象は、GC以降に生じる変動に対応する調整力(一次〜三次①)の機能をもつ火力機である。期間は2026年4月1日〜6月30日。GC時点の発電計画・発電上限および発電下限と、ΔkWの約定実績を使った。調整力提供者(BG)が起動を確定させた電源だけを数えている(資料3 p.8)。
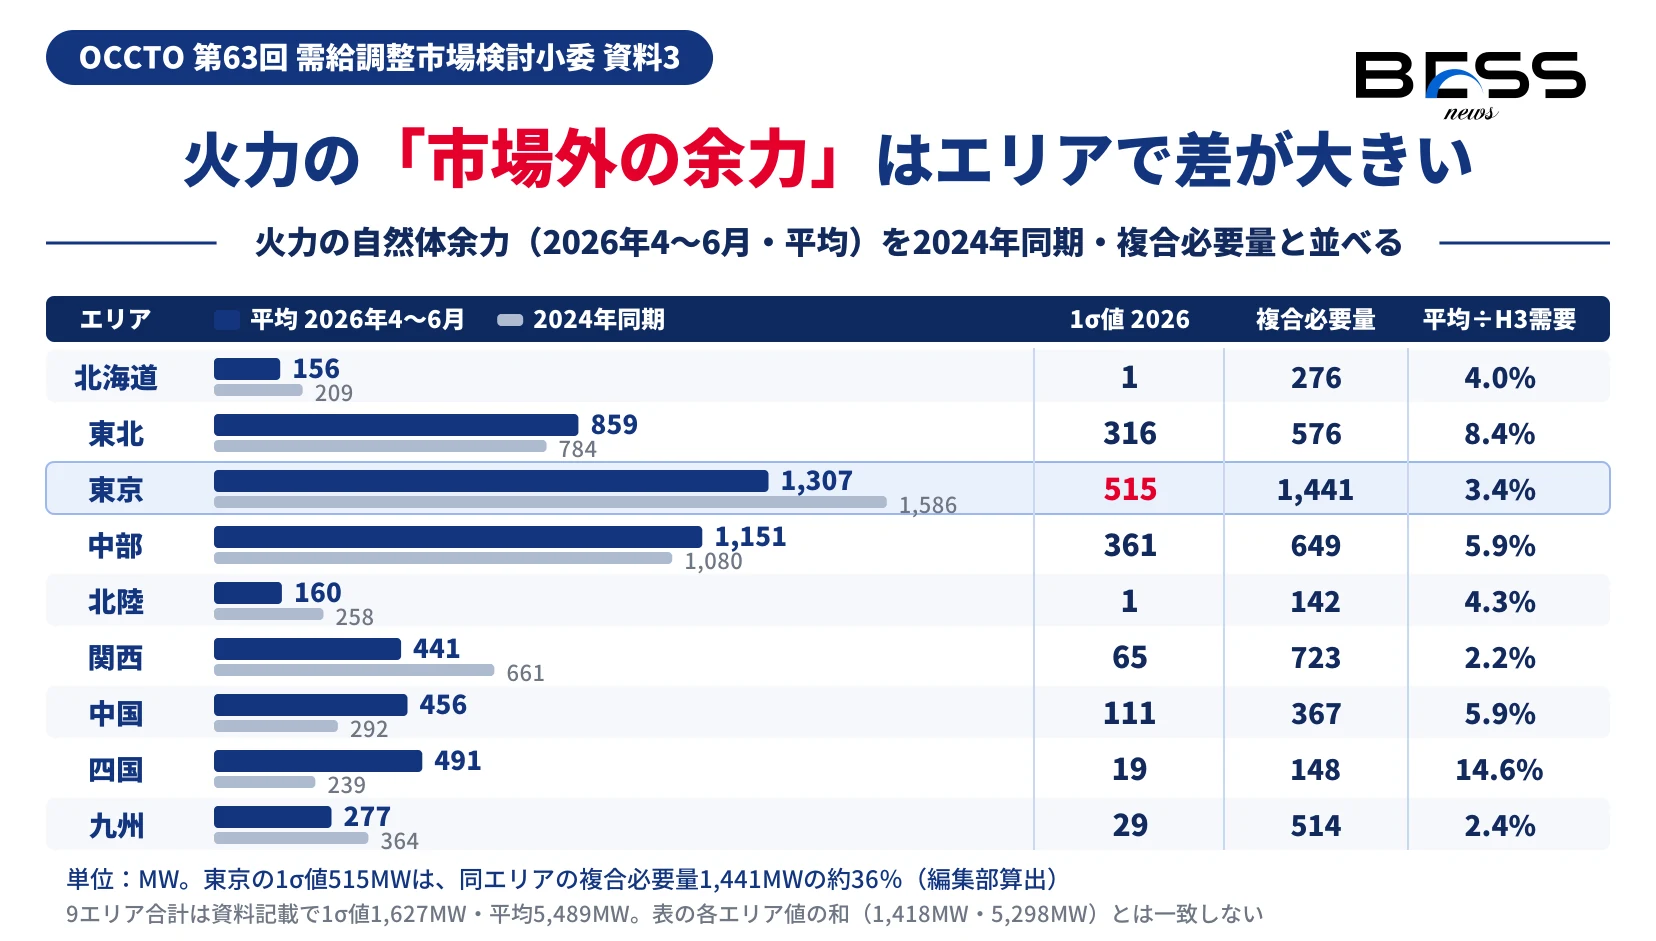
平均値が大きいのは東京1,307MW、中部1,151MW、東北859MWの3エリア。1σ値でも東京515MW、中部361MW、東北316MWが上位に並ぶ。北海道と北陸は1σ値が1MWで、平均はそれぞれ156MW・160MWだった(p.9)。1σ値をどう求めたかについて、資料3に説明はない。
規模の感覚をつかむため、資料3 p.10は同じ表に各エリアのH3需要と複合必要量を参考として載せている。H3需要は、期間中の最大需要の上位3日平均である。平均値をH3需要で割った比率は四国14.6%、東北8.4%、中部5.9%、中国5.9%の順に高い。東京エリアの1σ値515MWは、同エリアの複合必要量1,441MWの約36%にあたる(編集部の算出)。
四国の比率が高い点には事情がある。資料3 p.19の四国のグラフには「6/1〜 市場参入に伴い、火力機2台を算定対象に追加(1,050MW×2)」と注記がある。6月から対象の電源が増えており、平均491MWにはその分が入っている。どれだけ押し上げたかは、資料からは読み取れない。
9エリア合計の数字は扱いに注意
資料3 p.9の表は、9エリア合計を2026年4〜6月で1σ値1,627MW・平均5,489MW、2024年4〜6月で1σ値1,670MW・平均5,473MWとしている。差分の欄は1σ値がΔ43、平均が+16である。この数字だけを見ると、平均はむしろ増えたことになる。
ただし、同じ表の各エリアの値を足すと、2026年は1σ値1,418MW・平均5,298MWにしかならない。2024年は足し算がそのまま合計欄と一致する。2026年の合計欄だけが、各エリア値の和より1σ値で209MW、平均で191MW大きい。どちらが正しいのか、資料に説明はない。エリア値の和で比べると、2026年は2024年より1σ値で252MW、平均で175MW少ない。資料3のまとめ(p.28)が書く「2024年度比で減少傾向」は、こちらの見え方に近い。本稿では、9エリア合計よりもエリア別の値を根拠に話を進める。
揚水も5エリアで残る
揚水発電は、設備容量の余力(kW余力)に加え、池の水位の余力(kWh余力)も考える必要がある。停止中やポンプモードでも二次②・三次①なら供出できるため、BG計画で稼働していないコマも計算に入れた。随意契約を結んでいる揚水は対象外である(資料3 p.21)。対象は北海道・東京・関西・四国・九州の5エリア。東北・北陸・中部・中国は、随意契約箇所とのkWhの切り分けが難しい、対象の発電所がない、計上できる余力がほとんどない、といった理由で外れた。
2026年4〜6月の5エリア合計は1σ値185MW・平均669MWで、2024年同期の246MW・908MWから減った(p.24)。平均は関西374MW、九州170MW、東京115MW。東京は2024年同期の282MWから大きく下がっている。なお2024年の東京の1σ値は、p.24の表が24MW、p.26の表が20MWで、資料の中で一致していない。
前日取引化で減るはずだった。4つの発生要因
減ると見られていた理由は資料3 p.2の注にある。スポット市場の売れ残り分が一次〜三次①や複合商品に入札されるようになるので、自然体余力は減少すると想定される、という読みだった。前日取引化前の2024年4月〜2025年1月には、9エリアすべてで自然体余力が確認されていた(p.5)。
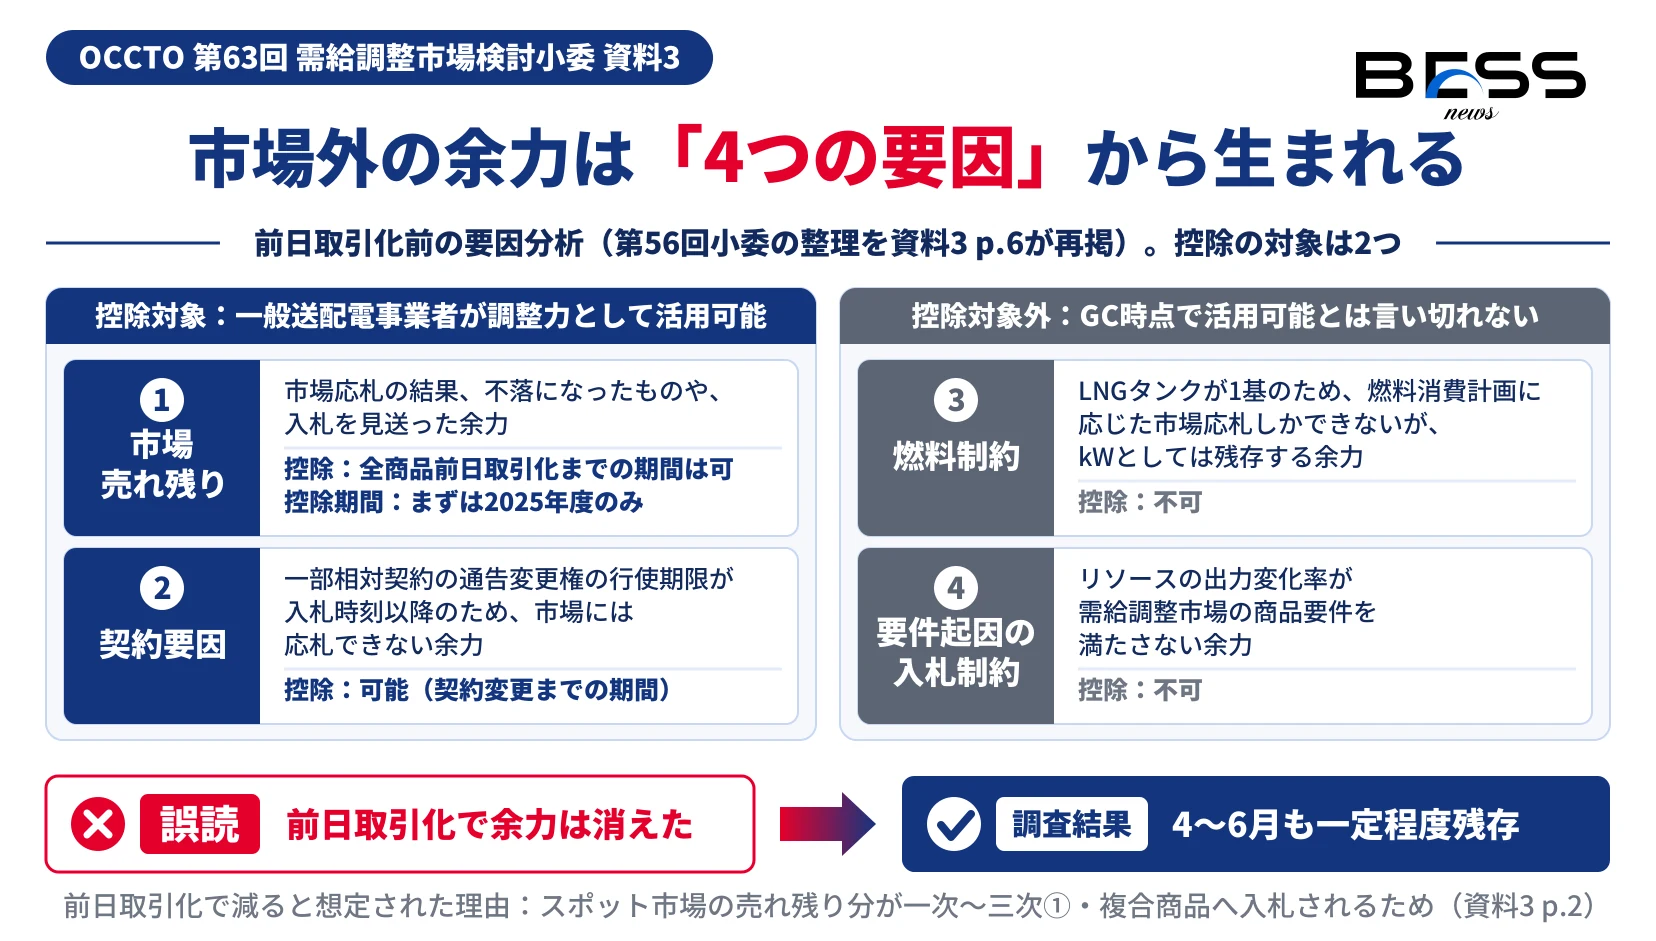
前日取引化前の要因は4つに分けて整理されていた(p.6)。市場応札の結果不落になった、あるいは入札を見送った「市場売れ残り」。一部の相対契約で通告変更権の行使期限が入札時刻以降になるため市場に出せない「契約要因」。LNGタンクが1基で、燃料消費計画に応じた応札しかできないがkWとしては残る「燃料制約」。出力変化率が商品要件を満たさない「要件起因の入札制約」。このうち一般送配電事業者が調整力として使えるとされ、控除の対象になったのは前の2つだけである。市場売れ残り分の控除期間は「まずは2025年度のみ」とされていた。
前日取引化で解消が見込まれたのは、主に市場売れ残りだった。今回の資料3は、2026年4〜6月に残った余力がどの要因によるものかを分けていない。
事務局の提案は2つ
資料3のまとめ(p.28)は、火力・揚水とも4〜6月(軽負荷期)は2024年度比で減少傾向にあるが、前日取引化後のいまも一定程度存在すると結論づけた。そのうえで次の2点を示している。
重負荷期においては異なる傾向を示す可能性も考えられることから、引き続き7月以降の重負荷期を含む期間についても自然体余力の存在有無を確認することとしたい。
自然体余力が一定程度存在していることについては、調整力提供者を対象に確認等を行い、需給調整市場へ応札されていない要因について検討することとしてはどうか。
出典:OCCTO 第63回需給調整市場検討小委員会 資料3 p.28いずれも「こととしたい」「してはどうか」という事務局の提案で、控除を再開するといった決定は含まれていない。同じ会合の資料4は、2026年度下期の課題一覧に「8-3 市場外調整力の実態調査」を掲げた(p.27)。端境期と重負荷期それぞれの状況を調べる方向が示され(p.35)、下期は市場外調整力の調査やアンケートを踏まえ、国とも連携して必要な追加施策を検討するとしている(p.27)。
蓄電池の運用事業者が見ておくところ
2026年度の募集量について、資料4は商品ごとに同じ書き方をしている。自然体余力の控除は終わった。一方で、一次と二次①は前日取引化と同時に募集量を1σ相当値に変え、揚水の随意契約も続けて募集量を圧縮している(p.13・p.15)。そのうえで一次は東北・東京・北陸・関西で、二次①は東北・北陸・関西で不足率が高い傾向にあるという。
市場外に残る余力の扱いは、蓄電池にとって向きの違う2つの話につながる。控除の議論が戻れば、募集量が減る方向に働く。提供者への確認をきっかけに余力が市場へ出てくれば、応札する競合が増える。どちらに進むかは、今回の資料では決まっていない。
| # | 確かめること | 根拠 |
|---|---|---|
| 1 | 応札しているエリアの火力・揚水の自然体余力がどの水準か。東京・中部・東北は平均で800MWを超える | 資料3 p.9・p.24 |
| 2 | 収益見通しの募集量が、自然体余力の控除を終えた2026年度の前提になっているか | 資料4 p.13・p.15 |
| 3 | 7月以降(重負荷期を含む)の調査結果が、軽負荷期と違う傾向を示すか | 資料3 p.28 |
| 4 | 調整力提供者への確認で、応札されない要因が何と整理されるか | 資料3 p.28 |
| 5 | 下期に検討される追加施策に、募集量や控除の扱いが含まれるか | 資料4 p.27 |
今回の数字は火力機と揚水発電機だけを対象にしている。追加起動余力は含まない。9エリア合計の欄は各エリア値の和と一致しないので、全国規模の議論に使うときはエリア別の値から確かめるほうが安全だ。
よくある質問
編集部の見立て
- 前日取引化で余力は解消するという前提は、少なくとも軽負荷期の実測では当たらなかった。控除を終えた2026年度の募集量は、市場外に余力が残る状態で決まっていることになる。
- 焦点は提供者への確認で何が出てくるかだ。前日取引化前の整理では、燃料制約と要件起因の入札制約は控除の対象外だった。残った余力がこの2つによるものなら、市場に出す道は狭い。市場売れ残りや契約要因に近いものなら、市場への参入を促す話になりうる。これは今回の資料にない編集部の読みで、確認結果を見るまでは決められない。
- 9エリア合計の欄と各エリア値の和の食い違いは、次回以降の資料で直るかどうかを見ておきたい。全国の増減の見え方が逆になるためだ。
編集体制と事実確認プロセス
BESS NEWSの記事はこう作っています
- BESS NEWSは一次情報主義を採ります。官公庁・電力広域的運営推進機関・一般送配電事業者などが自ら公表した文書とページのみを出典とし、業界紙・ニュースサイト・プレスリリース配信の二次情報は出典に用いません。
- 本稿の数値と引用は、OCCTO 第63回需給調整市場検討小委員会の資料3(PDF、全28ページ)、資料1-2(用語集)、資料4を2026年10月4日に取得し、本文から該当箇所を特定して突合しています。資料3のp.5・p.6・p.9・p.19はページ画像として描画し、表の数値と注記を目で確かめました。対照結果は「数値照合表」に示しました。
- 9エリア合計と各エリア値の和の比較、東京の1σ値と複合必要量の比率は、資料3 p.9・p.10の表から編集部が計算したものです。
- 2026年10月4日に第63回の配布資料ページを確認した時点で、議事録は掲載されていませんでした。本稿は資料3の提案を「事務局の方針案」として扱っています。
- 蓄電池への影響の整理と「編集部の見立て」は、一次情報の事実にもとづく編集部の解釈です。確定的な見通しではありません。
数値照合表
本文に出した主要な数値と事実を、一次情報の該当箇所と1対1で対照した表である。
| # | 本文の数値・事実 | 一次情報の記載 | 出典(該当箇所) |
|---|---|---|---|
| 1 | 自然体余力の定義 | 「調整力提供者の発電計画上で起動している電源の発電出力上限と計画値の差分のうち、需給調整市場で約定した調整力を差し引いてた後に残る、自然に生じている余力のこと」 | 資料1-2 用語集 No.76 |
| 2 | 算出式 発電上限−発電計画−ΔkW約定量 | 「【自然体余力の算出方法】発電上限 ー 発電計画 ー ΔkW 約定量」 | 資料3 p.8 |
| 3 | 2025年度は募集量から控除(第56回・2025年6月3日) | 「第56回本小委員会(2025年6月3日)における整理を受け、2025年度においては、募集量からの自然体余力の控除を実施してきた」 | 資料3 p.2 |
| 4 | 2026年度は控除を終えている | 「自然体余力の控除終了の一方で前日取引化と同時に市場での募集量が1σ相当値への変更」 | 資料4 p.13・p.15 |
| 5 | 調査期間 2026年4月1日〜6月30日・対象は一次〜三次①の機能をもつ火力機・追加起動余力は対象外 | 「期間:2026年4月1日~2026年6月30日」「追加起動余力は調査対象外とした」 | 資料3 p.8 |
| 6 | 火力の平均 東京1,307MW・中部1,151MW・東北859MW | 表「火力発電の自然体余力」平均(MW)2026年4~6月 | 資料3 p.9 |
| 7 | 火力の1σ値 東京515MW・中部361MW・東北316MW、北海道・北陸1MW | 表「火力発電の自然体余力」1σ値(MW)2026年4~6月 | 資料3 p.9 |
| 8 | 9エリア合計 1σ値1,627MW・平均5,489MW(2024年同期 1,670MW・5,473MW) | 表の「9エリア合計」列と差分「Δ43」「+16」 | 資料3 p.9 |
| 9 | 各エリア値の和 1,418MW・5,298MW(2026年) | 表の各エリア値(1・316・515・361・1・65・111・19・29/156・859・1,307・1,151・160・441・456・491・277)の和。編集部算出 | 資料3 p.9 |
| 10 | H3需要比 四国14.6%・東北8.4%・中部5.9%・中国5.9% | 「自然体余力とH3需要の割合」平均(%)。H3需要は「当該期間中の最大需要の上位3日平均」 | 資料3 p.10 |
| 11 | 東京の複合必要量1,441MW・1σ値515MWはその約36% | 「【参考】複合必要量(MW)」東京1,441。515÷1,441は編集部算出 | 資料3 p.10 |
| 12 | 四国は6月から火力機2台を追加(1,050MW×2) | 「6/1~ 市場参入に伴い、火力機2台を算定対象に追加 (1,050MW×2)」 | 資料3 p.19 |
| 13 | 揚水5エリア合計 1σ値185MW・平均669MW(2024年同期 246MW・908MW) | 表「揚水発電の自然体余力」5エリア合計 | 資料3 p.24 |
| 14 | 揚水の平均 関西374MW・九州170MW・東京115MW(東京の2024年同期282MW) | 表「揚水発電の自然体余力」平均(MW) | 資料3 p.24 |
| 15 | 2024年の東京の揚水1σ値 24MWと20MW | p.24の表は24、p.26の表は20 | 資料3 p.24・p.26 |
| 16 | 前日取引化前(2024年4月〜2025年1月)も9エリアで存在 | 「前日取引化前(2024年4月~2025年1月)には、9エリア全てで一定程度の自然体余力が存在」 | 資料3 p.5 |
| 17 | 発生要因4つ・控除対象は市場売れ残りと契約要因 | 「「市場売れ残り」「契約要因」「燃料制約」「要件起因の入札制約」が確認された」「控除対象」「控除対象外」 | 資料3 p.6 |
| 18 | 前日取引化で減ると想定 | 「スポット市場売れ残り分が一次~三次①、複合商品に入札されることから、自然体余力は減少すると想定される」 | 資料3 p.2 |
| 19 | 事務局の提案(7月以降の確認・提供者への確認) | 「7月以降の重負荷期を含む期間についても自然体余力の存在有無を確認することとしたい」「調整力提供者を対象に確認等を行い」 | 資料3 p.28 |
| 20 | 下期の課題 8-3 市場外調整力の実態調査 | 課題一覧【2026年度下期以降の予定】「8-3 市場外調整力 市場外調整力の実態調査」 | 資料4 p.27 |
| 21 | 会合の開催日 2026年9月15日 | 「日時 2026年9月15日(火曜日) 18時~20時」 | 第63回 配布資料ページ |
出典(一次情報)
- 電力広域的運営推進機関「第63回需給調整市場検討小委員会 配布資料」(2026年9月15日 公表)
- 需給調整市場検討小委員会 事務局「資料3 需給調整市場前日取引化後の市場外調整力の状況等について」(2026年9月15日 公表。本稿はp.2・p.5・p.6・p.8〜10・p.19・p.21・p.24〜26・p.28を参照)
- 電力広域的運営推進機関「資料1-2 需給調整市場 用語集」(2026年9月15日 公表。本稿はNo.39・No.75・No.76を参照)
- 需給調整市場検討小委員会 事務局「資料4 需給調整市場検討小委員会における議論の方向性と整理(上期報告)」(2026年9月15日 公表。本稿はp.13・p.15・p.27・p.35を参照)
※二次情報(業界紙・ニュースサイト・プレスリリース配信)は出典に用いていません。資料3 p.5・p.6は第55回・第56回小委員会の資料を再掲・加工した頁で、本稿はその再掲内容にもとづきます。
出典: BESS media(株式会社エコ革)
https://bessnews.jp/market/proffessional/4628003001001/
本記事は BESS media の転載条件(出典明記のうえ全文転載可)にもとづき転載しています。 記事内容の著作権は転載元に帰属します。