資源エネルギー庁は2026年10月13日の分散型エネルギー推進戦略ワーキンググループ(DER-WG)第4回で、系統用蓄電池補助金の採択案件が2025年度にどう運用されたかを示した。運用の中心は需給調整市場で、卸電力市場(スポット)での買電・売電単価の単純平均の差は約6.5円/kWhだった。これは売買の単価の差で、充放電の損失や賦課金などを織り込んだ利益の額ではない。資料1は、需給調整市場の募集量・上限価格の見直しと今後の多くの運転開始を踏まえ、「ほぼ需給調整市場のみで運用を行う従来のビジネスモデルに影響を及ぼす可能性がある」と書いた。事務局は、蓄電池を再エネの出力制御の抑制にどう生かせるかを検討していくことを提案している。
CONTENTS目次
何が起きたか:DER-WG 第4回の資料1が、補助金の採択案件の2025年度の運用データを示した。運用は需給調整市場(一次)が中心で(p.31)、スポット市場の買電・売電単価の単純平均は8.3円/kWh・14.8円/kWh、その差は約6.5円/kWhだった(p.37。利益ではなく売買単価の差)。
なぜ重要か:資料1は、需給調整市場の見直しと、補助金・長期脱炭素電源オークション案件(集計約510万kW)をはじめとする多くの運転開始の見込みを挙げ、従来のビジネスモデルに影響が及ぶ可能性を明記した(p.48)。
何をすべきか:収益計画が需給調整市場に寄っている事業者は、上限価格の引下げと競争の強まりを仮定した感度分析をしておく。出力制御の抑制について、事務局は検討を提案した段階で、具体策はまだ示されていない。今後の議論を確認する。
2025年度の運用実績:中心は需給調整市場、卸の売買単価差は約6.5円/kWh
資料1(48頁)によると、系統連系済みの系統用蓄電池は、容量市場に応札したうえで、需給調整市場か卸電力市場での取引で収入を得るのが中心である。現状は、第2回WGでも示したとおり、需給調整市場を通じた調整力の提供が運用の中心になっている(p.29)。
補助金(令和3年度補正〜令和6年度予算)の採択案件のうち運転を始めた案件の2025年度データでは、需給調整市場(一次)は卸電力市場(スポット)と比べて、約定1コマあたりの収入も約定コマ数も大きかった(p.31)。資料は、応札未達の改善や上限価格の引下げが進んでいるため、今後の収益構造や運用実績が変わる可能性があるとしている(p.31)。
卸電力市場での運用は、価格の安い時間に充電し、高い時間に放電して、買電と売電の値差収益を得る形である。採択案件のスポット市場の約定量から計算すると、全事業者の買電・売電単価の単純平均は8.3円/kWh(買電)と14.8円/kWh(売電)で、約6.5円/kWh程度の値差を得ている傾向が見られた(p.37)。
この約6.5円/kWhは買電と売電の単価の差であり、充放電の効率(損失)、再エネ賦課金、発電側課金、劣化などを織り込んだ利益を示す数字ではない。
参考として、システムプライスの1日の上位8コマと下位8コマの値差は、2025年度平均で8.1円/kWhだった(p.37)。
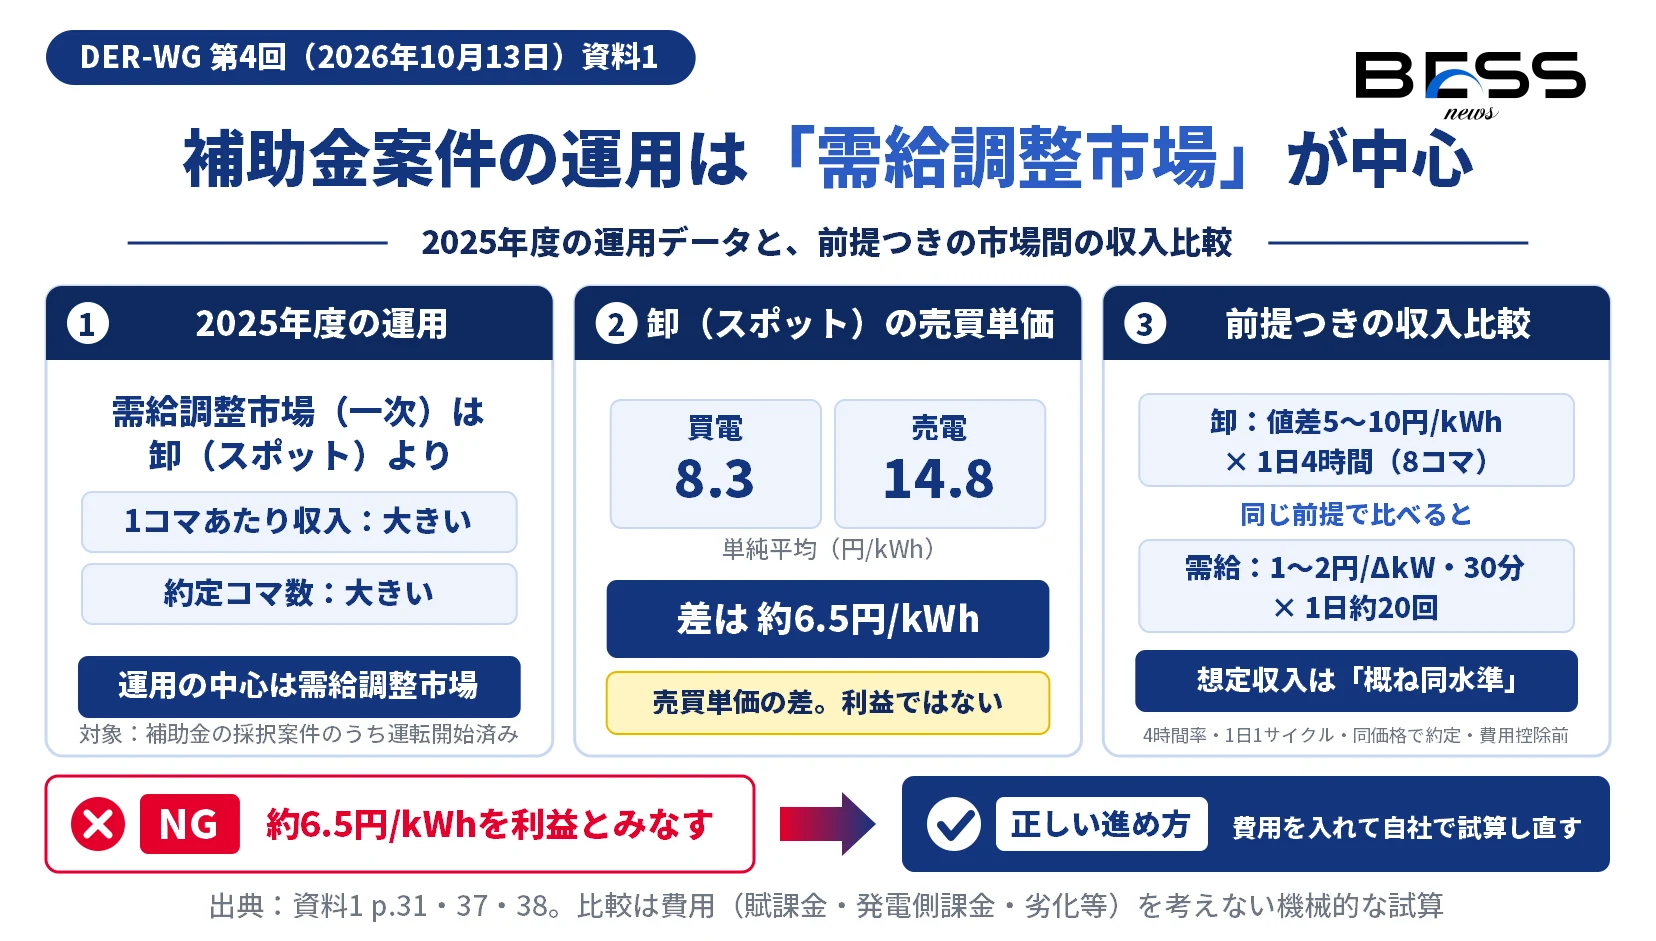
試算:値差5〜10円/kWhの想定収入は、需給調整市場の1〜2円/ΔkW・30分×約20回と「概ね同水準」(費用控除前)
資料1は、2021年4月1日から2026年9月12日までのJEPXのデータで、1日の値差(上位8コマと下位8コマの平均価格の差)がどの帯にどれだけ出たかもエリア別に示した。どのエリアも5〜10円/kWhの帯が最も多く(約29〜38%)、次が10〜15円/kWh(約18〜29%)だった(p.38)。
そのうえで、次の前提で両市場の想定収入を比べた(p.38)。
- 蓄電池は4時間率で、1日1サイクルの運用を前提にする。
- 卸電力市場では、1日4時間(8コマ)の充放電で5〜10円/kWhの値差を得る。
- 需給調整市場では、ΔkW市場に同じ価格で一定回数約定する。基準は、採択案件の2025年度の需給調整市場(一次)の平均約定回数(20回/日)。
この条件で、卸電力市場の想定収入は、需給調整市場で1〜2円/ΔkW・30分で1日約20回約定した場合と「概ね同水準」という試算結果だった(p.38)。資料は、約定率が半分になる10回/日と、1日48コマのうち充電の4コマを除いた44コマを約定コマとした場合の試算もあわせて示している(p.38)。
この試算には注意書きがある。運用に伴う諸条件や各種費用(再エネ賦課金・発電側課金・劣化コスト等)を考えない、平均的な市場収入に約定コマ数を掛けた機械的な比較であり、費用を踏まえれば両市場の収入差は変わりうる。実際に事業を行う際の各市場の収入を絶対的に比べたものではないとしている(p.38)。
「従来のビジネスモデルに影響」とした理由
資料1は、需給調整市場の見直しと供給の増加を、影響の理由に挙げた。
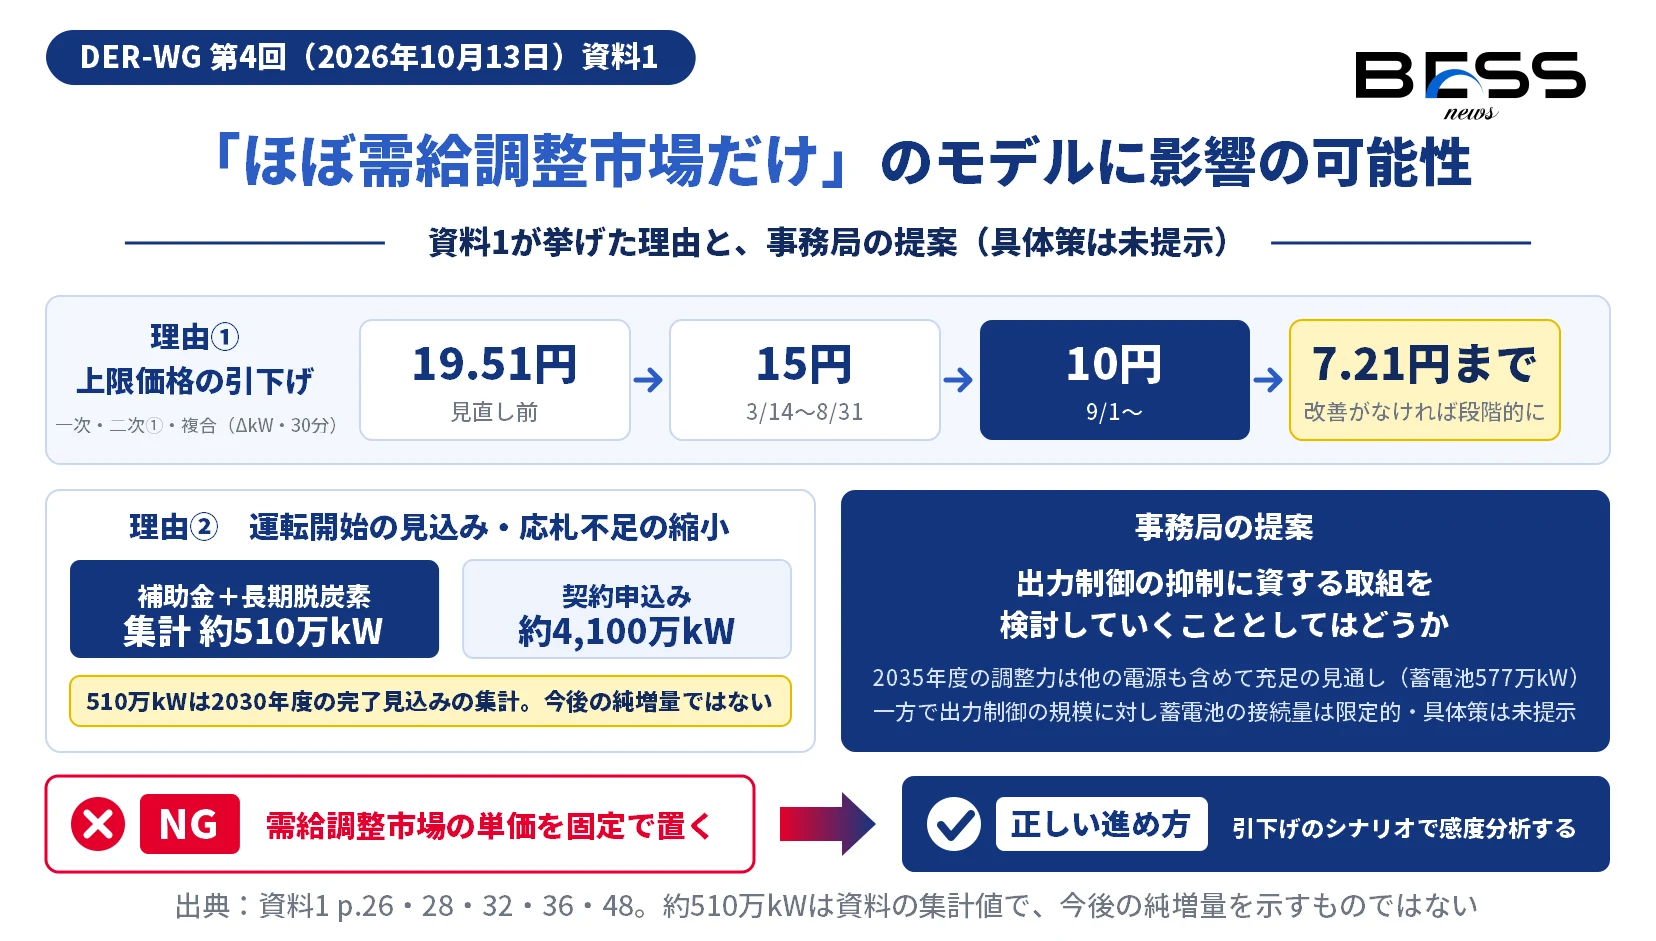
- 上限価格の引下げ:一次・二次①と複合商品の上限価格は、19.51円から15円(2026年3月14日〜8月31日実需給分)、さらに10円(2026年9月1日実需給分〜)に下がった。競争状況の改善が見られなければ、さらに段階的に7.21円まで下げる方針である(p.32)。15円への引下げの経緯は既報を参照。
- 応札不足の縮小:募集量に対する応札不足は低下傾向にある(p.32)。
- 運転開始の見込み:資料は、令和3年度補正〜令和7年度当初の系統用蓄電池補助金で交付決定された出力と、長期脱炭素電源オークション第1〜3回で落札した系統用蓄電池の出力を集計し、約510万kWとした。これらは2030年度時点で建設工事・系統接続が完了する見込みである(p.28)。ただし、長期脱炭素分は調整係数を反映した契約容量で、補助金分には交付決定後の取り下げや連系済みの案件も含む。ほかの方法で導入される蓄電池は集計に入っていない(p.28 注記)。約510万kWは、これから純増する量や、新たに運転を始める設備出力をそのまま示す数字ではない。
- 接続の手続き中の量:2026年6月末時点で、契約申込み受付済みは約4,100万kW、接続検討受付済みは約2億1,100万kW(p.26・p.48。高圧以上)。10月6日の次世代電力系統WGの資料の再掲で、既報。接続検討のすべてが連系に至るわけではない(p.26)。
これらを踏まえ、資料1は「ほぼ需給調整市場のみで運用を行う従来のビジネスモデルに影響を及ぼす可能性がある」と書いた。あわせて、需給調整市場で使えない蓄電池が卸電力市場で活用される動きが出る可能性もあり、その動向を注視することが重要だとしている(p.48)。
2035年度の調整力は充足の見通し、出力制御には接続量が限られる
電力広域的運営推進機関(OCCTO)は、2026年度供給計画のデータを基に、その最終年度にあたる2035年度に調整力が必要量を満たすかを分析している。結果は、ほとんどのエリアはエリア内で必要量を満たし、連系線を考慮すれば全エリアで満たすというものだった。この分析の基になった調整能力をもつ設備のうち、蓄電池は577万kWである(p.36)。資料1は、2035年度時点ではあるものの、これまでに連系した設備と補助金・長期脱炭素電源オークション案件を踏まえると、調整力として求められる容量は「充足する可能性が高いのではないか」としている(p.36)。
これは2035年度時点の見通しであり、蓄電池だけで調整力が足りるという意味でも、現時点で足りているという意味でもない。p.48も「他の電源も含めると」と書いている。
一方で、2026年4〜8月の太陽光の出力制御コマの割合は、エリアにより約3%〜約13.5%あった(p.40〜41)。資料1は、出力制御の時間帯に充電している事例はあるものの(p.40)、再エネの出力制御の規模に対して系統用蓄電池の接続量は限定的だとしている(p.48)。
そこで事務局は、蓄電池には調整電源としての利用だけでなく再エネのピーク調整への利用も期待されているとして、「如何なる出力制御の抑制に資する取組が可能か、検討していくこととしてはどうか」と提案した(p.48)。どのような取組にするかは、まだ示されていない。
第3回からの続き:何が新しいのか
DER-WG は第2回(3月6日)で系統用蓄電池の導入見通しと収益の課題、運用の実績を、第3回(4月15日)で導入支援の評価軸と接続の規律を示してきた(第2回の運用実績は参考資料1 p.25に再掲)。7月には、補助金の要件に再エネの出力制御の抑制にかかわる項目が入った。
第4回で新しく示されたのは、補助金案件の2025年度の、より詳しい運用データ(卸の売買単価、市場別の1コマあたり収入と約定コマ数)と、運用実績と JEPX データにもとづく条件付きの市場間の収入比較の試算、そして国が需給調整市場中心のモデルへの影響を資料に明記したことである。出力制御の抑制は、補助金の要件にとどまらず、蓄電池の使い方としてどんな取組が可能かを検討する提案に広がった。
同じ回の参考資料2では、第3回で提示した施策の対応状況として、系統用蓄電池の地域共生に向けた指針(ガイドライン)の骨子案も示された。企画から撤去・処分までの各段階で事業者が確認・実施すべき論点を整理する想定で、関係機関との調整を通じて検討を続けるとしている(参考資料2 p.9〜11)。
事業者が今確かめること
| # | 確かめること | 根拠 |
|---|---|---|
| 1 | 収益計画の需給調整市場の単価と約定回数を、上限10円(さらに7.21円までの段階的引下げの方針)と応札不足の縮小を仮定して感度分析する | 資料1 p.31〜32 |
| 2 | 卸電力市場での値差運用の比重を、エリア別の値差の出方(5〜10円/kWhの帯が最多)に、資料1が除いた費用(充放電の損失、再エネ賦課金、発電側課金、劣化コスト等)を入れて試算し直す | 資料1 p.37〜38 |
| 3 | 出力制御の抑制について、事務局の提案がどのような取組(仕組み・制度措置)として示されるかを、今後のDER-WGで確認する | 資料1 p.48 |
よくある質問
編集部の見立て
- 国が補助金案件の運用データを使い、需給調整市場中心のモデルへの影響を資料に明記した点が大きい。収益計画では、上限価格の引下げが続く場合を一つのシナリオとして置き、どこまで耐えられるかを確かめておく時期に来た、と編集部は読んでいる(実際の約定単価がどう動くかを予測したものではない)。
- 卸の値差の試算は「概ね同水準」だが、費用を入れれば差は変わると資料自身が書いている。卸に寄せる判断は、エリア別の値差の出方と費用を入れた自社の試算で確かめる必要がある。
- 出力制御の抑制は、補助金の要件から「使い方そのもの」の検討に広がりつつある。インセンティブになるのか、規律になるのかで、運用の設計は大きく変わる。
編集体制と事実確認プロセス
BESS NEWSの記事はこう作っています
- BESS NEWSは一次情報主義を採ります。官公庁・電力広域的運営推進機関・一般送配電事業者などが自ら公表した文書とページのみを出典とし、業界紙・ニュースサイト・プレスリリース配信の二次情報は出典に用いません。
- 本稿は、分散型エネルギー推進戦略WG 第4回の資料1(48頁)と参考資料1・2にもとづきます。2026年10月13日に経済産業省のサイトから原本PDFを取得し、テキストを取り出して頁番号(原本に印刷された番号)を照合しました。
- 公開前に、原稿を一次資料と突き合わせる独立レビューを受け、指摘(数値の意味・試算の前提・集計範囲・見通しの適用範囲)を反映しました。
- 図の中だけにある数値で、項目と値の対応を原本の文字から確定できなかったもの(容量市場で安定電源として応札した蓄電池容量の推移、エリア別の蓄電池の導入量など)は使っていません。
- 議事要旨・議事録は未掲載のため、委員の発言は反映していません。
- 「編集部の見立て」は一次情報の事実にもとづく編集部の解釈で、確定的な見通しではありません。
数値照合表
本文に出した主要な数値と記載を、一次情報の該当箇所と1対1で対照した表である。
| # | 本文の数値・事実 | 一次情報の記載 | 出典(該当箇所) |
|---|---|---|---|
| 1 | 系統連系済みの蓄電池は容量市場に応札し、需給調整市場または卸電力市場で収入を得るのが中心 | 「容量市場に応札した上で、需給調整市場又は卸電力市場での取引を通じて収入を得るビジネスモデルが中心」 | 資料1 p.29 |
| 2 | 2025年度は需給調整市場(一次)が1コマあたり収入・約定コマ数とも大きい | 「約定1コマ当たりの収入・約定コマ数のいずれも大きいため、2025年度の実績においては需給調整市場による運用が中心」 | 資料1 p.31 |
| 3 | 買電8.3円/kWh・売電14.8円/kWh、差は約6.5円/kWh(売買単価の単純平均の差。利益ではない) | 「全事業者の買電・売電単価の単純平均で、8.3円/kWh(買電)、14.8円/kWh(売電)であり、約6.5円/kWh程度の値差を得ている傾向」 | 資料1 p.37 |
| 4 | 上位・下位8コマの値差 2025年度平均8.1円/kWh | 「上位・下位8コマの値差の2025年度平均は8.1円/kWh」 | 資料1 p.37 |
| 5 | 5〜10円/kWhの帯が最多(約29〜38%)、次いで10〜15円/kWh(約18〜29%)。期間は2021/4/1〜2026/9/12 | 「5~10円/kWhの値差帯が最も多く(約29~38%)、次いで10~15円/kWhが多い(約18~29%)」「集計期間:2021/4/1~2026/9/12」 | 資料1 p.38 |
| 6 | 4時間率・1日1サイクル、卸は1日4時間(8コマ)で5〜10円/kWh、需給調整市場はΔkW市場に同価格で1〜2円/ΔkW・30分×1日約20回、想定収入は概ね同水準 | 「4時間率の蓄電池での1日1サイクルの運用を前提に、需給調整市場のΔkW市場に同価格で一定回数約定」「需給調整市場で1~2円/ΔkW・30分で1日約20回約定した場合の想定収入と概ね同水準の試算結果」 | 資料1 p.38(本文・※2) |
| 7 | 約20回は一次の平均約定回数(20回/日)が基準。10回/日・44コマの場合も併記 | 「需給調整市場(一次)の平均約定回数(20回/日)を基準」「約定率が半数となる10回/日および1日48コマのうち充電を4コマとして残りの44コマを約定コマとした場合の試算結果」 | 資料1 p.38 ※3 |
| 8 | 試算は費用(再エネ賦課金・発電側課金・劣化コスト等)を考慮していない機械的比較 | 「各市場から得られる想定収入を機械的に比較したもの」「運用に伴う各種費用(再エネ賦課金・発電側課金・劣化コスト等)や個別の運用条件等を考慮する必要」 | 資料1 p.38 ※2 |
| 9 | 上限価格 19.51円→15円(3/14〜8/31)→10円(9/1〜)、さらに段階的に7.21円 | 「19.51円→15円→10円」「15円→10円【2026年9月1日実需給分~】」「さらに段階的に引下げ(15円→10円→7.21円)」 | 資料1 p.32 |
| 10 | 応札不足は低下傾向 | 「募集量に対する応札不足が低下傾向にある」 | 資料1 p.32 |
| 11 | 補助金(令和3年度補正〜令和7年度当初)の交付決定+長期脱炭素第1〜3回の落札を集計して約510万kW、2030年度に建設・接続完了見込み。長期脱炭素は契約容量、補助金は取り下げ・連系済み含む、他の導入方法は含まない | 「出力を集計すると約510万kWとなる」「2030年度時点において建設工事・系統接続が完了する見込み」「上記以外の方法で導入される系統用蓄電池は含まない」「契約容量(調整係数反映済みの値)」「交付決定後事業者都合による取り下げ・系統連系済み含む」 | 資料1 p.28(本文・注記・出所) |
| 12 | 契約申込み約4,100万kW、接続検討約2億1,100万kW(2026年6月末・高圧以上)。すべてが連系に至るわけではない | 「接続検討受付済みのものは約21,100万kW、契約申込み受付済みのものは約4,100万kW」「接続検討・契約申込みを行った案件の全てが系統連系に至るわけではない」 | 資料1 p.26・p.48 |
| 13 | 「ほぼ需給調整市場のみで運用を行う従来のビジネスモデルに影響を及ぼす可能性」 | 同文 | 資料1 p.48 |
| 14 | 需給調整市場で使えない蓄電池が卸で活用される動きの可能性 | 「需給調整市場で利用できない蓄電池が卸電力市場にて活用されるなどの動きが出る可能性」 | 資料1 p.48 |
| 15 | OCCTOの2035年度分析:エリア内でほぼ充足、連系線考慮で全エリア充足。調整能力をもつ設備のうち蓄電池577万kW。容量は充足する可能性が高い(問いかけ) | 「全てのエリアで充足するとの結果」「蓄電池の容量は577万kW」「調整力として求められる容量は充足する可能性が高いのではないか」「他の電源も含めると蓄電池は577万kWで充足するとの見通し」 | 資料1 p.36・p.48 |
| 16 | 出力制御コマの割合はエリアにより約3〜13.5%(2026年4〜8月) | 図中の「太陽光出力制御コマ割合:約12%・約11%・約3.5%・約3%・約4.5%・約4%・約4.5%・約7%・約13.5%」 | 資料1 p.40〜41 |
| 17 | 出力制御の規模に対し系統用蓄電池の接続量は限定的 | 「再エネの出力制御の規模に対し、系統用蓄電池の接続量は限定的な状況にある」 | 資料1 p.48 |
| 18 | 事務局案:出力制御の抑制に資する取組の検討 | 「如何なる出力制御の抑制に資する取組が可能か、検討していくこととしてはどうか」 | 資料1 p.48 |
| 19 | 地域共生のガイドライン骨子案、検討継続 | 「ガイドラインの策定にあたり骨子案を作成」「関係機関との調整を通じて今後も検討を継続」 | 参考資料2 p.9〜10 |
出典(一次情報)
- 資源エネルギー庁「分散型エネルギーリソースを取り巻く状況と今後の議論対応」分散型エネルギー推進戦略ワーキンググループ 第4回 資料1(PDF・48頁)(2026年10月13日 公表。本稿は p.26・28〜29・31〜32・36〜38・40〜41・48 を参照)
- 同 参考資料1「資料1の補足資料」(PDF)(本稿は p.25 を参照)
- 同 参考資料2「第3回DER-WGにおいて提示した施策の対応状況について」(PDF)(本稿は p.9〜11 を参照)
- 分散型エネルギー推進戦略ワーキンググループ 第4回(開催資料一覧)(2026年10月13日 開催)
※二次情報(業界紙・ニュースサイト・プレスリリース配信)は出典に用いていません。
出典: BESS media(株式会社エコ革)
https://bessnews.jp/institutional/proffessional/4630803102001/
本記事は BESS media の転載条件(出典明記のうえ全文転載可)にもとづき転載しています。 記事内容の著作権は転載元に帰属します。